Tolerancia voči riziku v investovaní je veľkosť poklesu hodnoty, ktorý je investor ochotný vydržať bez predaja výmenou za vyšší očakávaný dlhodobý výnos. Tolerancia voči riziku rozhoduje najmä o podiele peňazí v akciách, teda v type investície, ktorá klesá najhlbšie, oproti stabilnejším dlhopisom a hotovosti. Pre začiatočníka je najjasnejšou mierou tolerancie voči riziku strata v eurách z sumy, ktorú skutočne plánuje investovať, nie percento. Najväčšia strata v eurách, ktorú by investor vydržal, ukazuje na východiskovú skladbu akcií, dlhopisov a hotovosti, ktorej najhorší rok zostane v rámci tejto straty.
Ochota je len jednou polovicou rozhodnutia. Tou druhou je riziková kapacita, teda finančná schopnosť absorbovať stratu bez ohrozenia cieľa, a obe môžu u tej istej osoby ukazovať opačným smerom. Opatrný začiatok je ten nižší z oboch. Na bežnej škále padne tento začiatok na jednu z troch úrovní, od konzervatívnej po agresívnu, pričom stredná úroveň drží rast a stabilitu v rovnováhe. Kde investor skončí, závisí od investičného horizontu, príjmu, úspor, dlhov a od toho, nakoľko je na peniazoch závislý, čo pôsobí najmä na kapacitu, a od skúseností a temperamentu, ktoré pôsobia na ochotu. Mladý vek zvyšuje kapacitu najviac, pretože mladý investor má desaťročia na zotavenie z poklesu.
Kapacita stojí na faktoch, ale ochota potrebuje mieru. Investor ju zmeria samotestom, ktorý premení pokles trhu na straty v eurách z vlastnej sumy, napríklad 3 000 € pri 30 % poklese z 10 000 €. Dotazník brokera je potom krížová kontrola, hoci na rastúcom trhu má sklon toleranciu voči riziku nadhodnocovať. Suma v eurách vedie k skladbe. Akcie vyžadujú vyššiu toleranciu voči riziku ako dlhopisy, pretože klesajú hlbšie a dlhšie, a vo výnosoch od roku 1926, ktoré zverejnil Vanguard, veľký americký správca fondov, sa najhorší kalendárny rok pohybuje od približne -10 % pri konzervatívnej skladbe 20/80 po približne -35 % pri agresívnej skladbe 80/20. Písomne určená alokácia aktív a rebalancovanie držia zvolenú skladbu na jej úrovni a na dôchodkovom účte peniaze, ktoré tam zvyčajne zostávajú až do dôchodku, zvyšujú kapacitu pre riziko v tomto vrecku.
Skladba, ktorá nezodpovedá tolerancii voči riziku, stojí peniaze v oboch smeroch. Priveľa rizika vedie k predaju po poklese, ktorý zafixuje stratu, a primálo rizika znamená pomalší rast a cieľ dosiahnutý neskôr alebo nedosiahnutý. Na Slovensku sa otázka navyše objaví pri mnohých nových účtoch, pretože MiFID II, právny predpis EÚ o investičných službách, vyžaduje, aby spoločnosť, ktorá odporúča investície alebo spravuje portfólio, poznala toleranciu investora voči riziku. Nový investor odpovedá bez minulého poklesu, na ktorý by sa mohol obzrieť, preto odhad stojí na samotestovaní v eurách, pri neistote začína o jednu úroveň nižšie a svoju skúšku zažije pri prvom skutočnom poklese trhu. Keď je táto úroveň pre cieľ príliš nízka, investor medzeru zatvára viac sporením, predĺžením horizontu alebo prerobením cieľa, nie rizikovejšou skladbou. Aj dobre zvolená skladba necháva nepokryté dve riziká, kolaps jednej pozície a nútený predaj, a pred oboma chránia široké fondy a rezerva na núdzové situácie.
Čo je tolerancia voči riziku v investovaní?
Tolerancia voči riziku v investovaní je ochota investora akceptovať pokles hodnoty svojich investícií výmenou za vyšší očakávaný dlhodobý výnos. Tolerancia voči riziku meria ochotu, emočnú stránku rizika, a rozhoduje o tom, koľko peňazí investora môže ležať v aktívach, ktoré v zlom roku klesajú a nepredávajú sa. Tolerancia voči riziku vynecháva finančnú schopnosť absorbovať stratu, čo je samostatná veličina nazývaná riziková kapacita.
Oddeliť ochotu od schopnosti je dôležité, pretože používané definície sa rozchádzajú. Financial Industry Regulatory Authority (FINRA) dohliada na amerických brokerov a jej sprievodca pre investorov opisuje toleranciu voči riziku ako „mieru investičného rizika, ktorú ste ochotní a schopní akceptovať“, čím spája ochotu a schopnosť do jednej veličiny. V tomto článku znamená tolerancia voči riziku samotnú ochotu a riziková kapacita schopnosť, pretože obe môžu u tej istej osoby ukazovať opačným smerom.
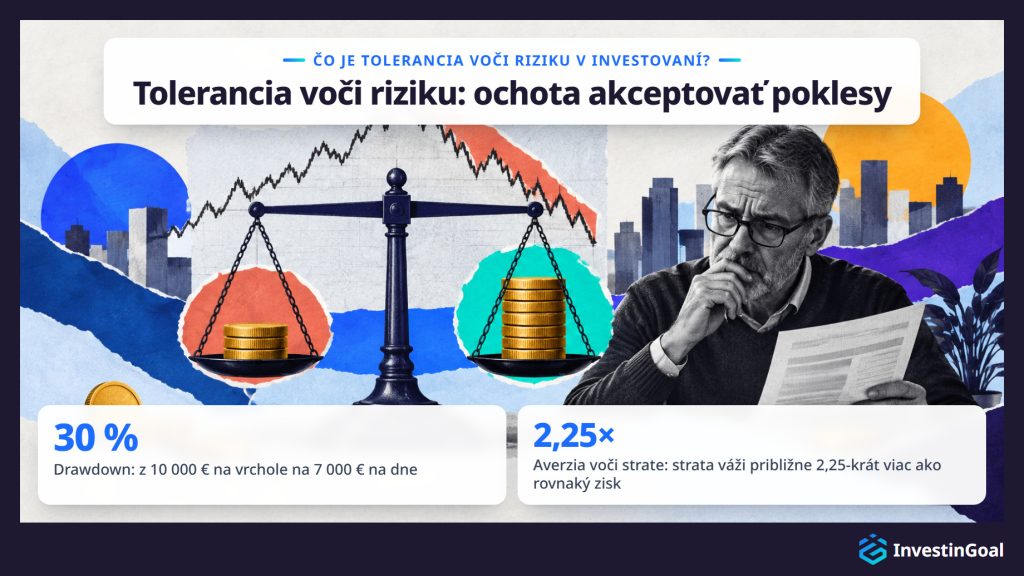
To, čo tolerancia voči riziku akceptuje, má dva názvy. Volatilita je veľkosť kolísania hodnoty investície z mesiaca na mesiac a z roka na rok. Drawdown je pokles od vrcholu po najnižší bod pred novým maximom. Portfólio, ktoré malo na vrchole hodnotu 10 000 € a na dne 7 000 €, je v 30 % drawdowne. Drawdown je číslo, ktoré uvidíte vo výpise.
Tolerancia voči riziku je emočná veličina, pretože straty bolia viac, než rovnaké zisky tešia. Psychológovia Daniel Kahneman a Amos Tversky opísali túto asymetriu, nazývanú averzia voči strate, v teórii vyhliadok, svojom modeli z roku 1979 o tom, ako sa ľudia rozhodujú pri neistom výsledku. V roku 1992 odhadli, že strata váži približne 2,25-krát viac ako zisk rovnakej veľkosti. Pokles o 1 000 € zaťažuje investora zhruba tak, ako ho teší zisk 2 250 €, preto sa pokles, ktorý na papieri vyzerá malý, môže na vašom vlastnom účte javiť veľký.
Tolerancia voči riziku tiež nie je to isté ako vnímanie rizika, okamžitý pohľad na to, nakoľko rizikovo akciový trh vyzerá. Vnímanie rizika sa mení z týždňa na týždeň podľa titulkov a nedávnych prepadov, a preto sa uvádzaná tolerancia voči riziku po dlhom raste často javí vyššia a po prepade nižšia. Štúdia Rui Yaa a A. Curla z roku 2011 sledovala tých istých ľudí niekoľko rokov a zistila, že uvádzaná tolerancia voči riziku má sklon rásť, keď rastú výnosy trhu, a klesať, keď klesajú.
Prívlastok „v investovaní“ odlišuje tento význam od dvoch ďalších. V kybernetickej bezpečnosti a v podnikovom riadení rizika opisuje tolerancia voči riziku, koľko rizika organizácia akceptuje vo svojich systémoch alebo vo svojom podnikaní. V investovaní patrí tolerancia voči riziku jednej osobe a jednému portfóliu, má úrovne od nízkej po vysokú a prejavuje sa v odpovediach na otázky o tom, ako by ste reagovali na pokles.
Zo všetkých investičných rozhodnutí formuje tolerancia voči riziku jedno predovšetkým: podiel vašich peňazí, ktorý ide do aktív, ktoré klesajú, ako sú akcie, oproti podielu v stabilnejších aktívach. Podiel nastavený podľa vašej tolerancie voči riziku je podiel, ktorý v zlom roku udržíte namiesto predaja na dne, a správne ho určiť je jedno z prvých rozhodnutí pri investovaní pre začiatočníkov.
Príkladom tolerancie voči riziku je 27-ročný Jordan, ktorý sa chystá prvýkrát investovať 8 000 €. Pri tejto sume je 15 % pokles stratou 1 200 €, 30 % pokles stratou 2 400 € a 50 % pokles stratou 4 000 €. Jordan by prvé dva poklesy vydržal a pri treťom by predal, takže Jordanova tolerancia voči riziku leží medzi poklesom 2 400 € a poklesom 4 000 € z 8 000 €.
Príklad sa kvalifikuje, pretože meria len Jordanovu ochotu znášať pokles hodnoty. Či si Jordan môže dovoliť pokles 4 000 €, keď musí platiť nájom a za 8 000 € stoja úspory, je iná otázka a odpovedá na ňu riziková kapacita. Kolega s rovnakým platom a rovnakými 8 000 € by mohol hranicu postaviť na 1 200 € a obe odpovede by boli úprimné.
Toleranciu voči riziku čítate v eurách, na vlastnej sume. Je to najväčší pokles, ktorý by ste vydržali bez predaja. Samotné percento túto hranicu skrýva, pretože „30 %“ znie abstraktne, kým sa nestane 2 400 € z Jordanových vlastných peňazí.
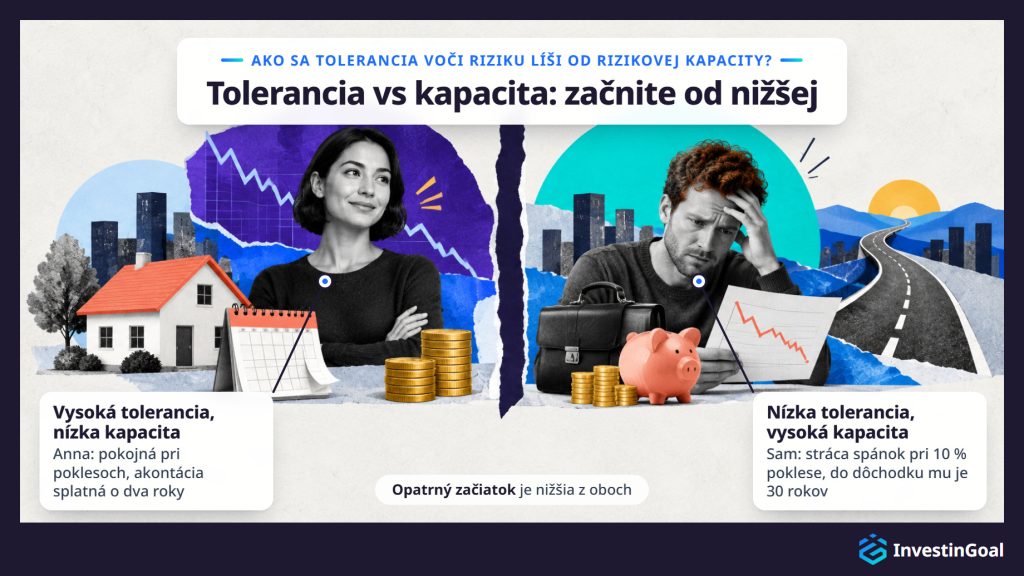
Tolerancia voči riziku je ochota znášať pokles hodnoty, zatiaľ čo riziková kapacita je finančná schopnosť absorbovať stratu bez ohrozenia cieľa. Obe môžu u toho istého investora dať opačné odpovede a opatrným východiskom je ten nižší z oboch.
Riziková kapacita sa skladá z faktov o vašich peniazoch, nie z pocitov o nich: investičný horizont, kým peniaze potrebujete, veľkosť a stabilita vášho príjmu, vaše úspory a rezerva na núdzové situácie, vaše dlhy a to, nakoľko sa na investované peniaze spoliehate. Na každý z týchto faktov sa dá spýtať dotazníkom.
Anna ostáva pokojná, keď trhy klesajú, ale Annine peniaze sú akontácia na byt splatná o dva roky: vysoká tolerancia voči riziku, nízka riziková kapacita. Sam stráca spánok pri 10 % poklese, ale Samovi je do dôchodku 30 rokov, má stabilnú prácu a rezervu na núdzové situácie: nízka tolerancia voči riziku, vysoká riziková kapacita. Test samotnej ochoty by dal Anninu akontáciu do akcií dva roky predtým, než ju Anna potrebuje. Test samotnej schopnosti by dal Sama do skladby, ktorú by Sam predal v prvom zlom mesiaci.
Nižší z oboch je opatrným začiatkom, pretože každý z nich určuje hranicu, ktorú ten druhý nemôže posunúť. Peniaze potrebné v priebehu niekoľkých rokov a peniaze bez rezervy na núdzové situácie za sebou zostávajú mimo volatilných aktív bez ohľadu na to, čo hovorí dotazník. Popri týchto dvoch niektorí plánovači pridávajú tretí rozmer, požadované riziko, teda výnos, ktorý cieľ vyžaduje, čo má význam, keď je nižší z oboch príliš opatrný na dosiahnutie cieľa.
V osobnom investovaní je apetít na riziko riziko, ktoré investor vyhľadáva pri sledovaní cieľa, zatiaľ čo tolerancia voči riziku je strata, ktorú investor dokáže znášať bez tiesne alebo predaja. Apetít na riziko sa pozerá dopredu na zisk a tolerancia voči riziku sa pozerá na pokles cestou.
Apetít na riziko môže predbiehať toleranciu voči riziku. Investor, ktorého po roku silných výnosov priťahujú akcie technológií s vysokým rastom, má veľký apetít na riziko, a ak ten istý investor predá pri prvom 20 % poklese, tolerancia voči riziku bola menšia ako apetít.
V podnikovom riadení rizika má apetít na riziko iný význam: vyhlásenie predstavenstva spoločnosti o miere rizika, ktorú organizácia akceptuje pri sledovaní svojej stratégie. Podnikový význam patrí organizáciám a tu sa ponecháva bokom.
Aké sú rôzne úrovne tolerancie voči riziku?
Tri úrovne tolerancie voči riziku sú nízka (konzervatívna), stredná a vysoká (agresívna). Nízka tolerancia voči riziku akceptuje len najmenšie poklesy a dáva prednosť stabilite, stredná drží rast a stabilitu v rovnováhe a vysoká akceptuje veľké a dlhé poklesy pre vyšší očakávaný dlhodobý výnos.
Počet úrovní je konvencia toho, kto zostavuje dotazník, nie štandard. Väčšina sprievodcov používa tri úrovne: konzervatívnu, strednú a agresívnu. Niektorí používajú päť, od veľmi konzervatívnej po veľmi agresívnu, a niektorí robo-poradcovia, online služby, ktoré automaticky zostavujú a spravujú portfólio podľa odpovedí klienta, nahrádzajú úrovne číselným skóre. Každá verzia beží po tej istej línii, od stability kúpenej za menší rast na jednom konci po rast kúpený za menšiu stabilitu na druhom. Tento článok používa tri úrovne a každá úroveň má vzorovú skladbu v tabuľke v časti o akciách a dlhopisoch. Nižšie sú tri úrovne na bežnej škále, zoradené podľa toho, aký veľký pokles každá akceptuje výmenou za rast.
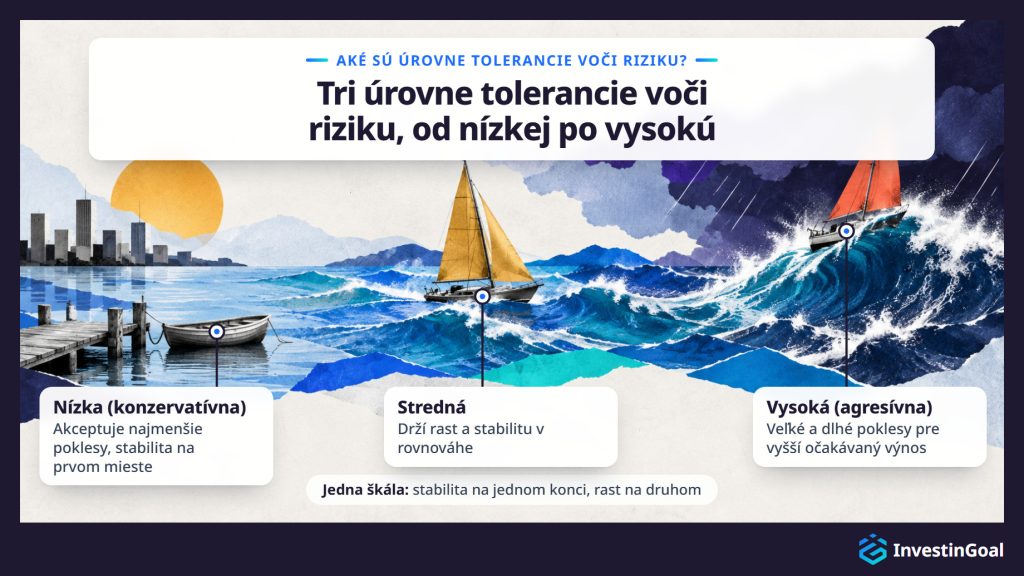
Nízka tolerancia voči riziku je úroveň škály, ktorá akceptuje najmenšie poklesy a dáva prednosť stabilite a ochrane kapitálu pred rastom. Poklesy spôsobujú investorovi tieseň a nutkanie predať. Táto úroveň sa nazýva aj konzervatívna.
Na škále tolerancie voči riziku leží nízka úroveň tam, kde investor akceptuje najmenší pokles výmenou za rast. Investor na nízkej úrovni vníma každý pokles ako hrozbu pre peniaze, ktoré majú byť bezpečné, takže aj mierny pokles prináša nutkanie predať. Postoj na tomto konci škály sa nazýva averzia voči riziku. Investor s averziou voči riziku uprednostňuje istý výsledok pred rizikovým s rovnakou alebo vyššou očakávanou hodnotou, napríklad 1 000 € istých pred rovnakou šancou na 0 € alebo 2 200 €.
Čo nízka úroveň obetuje, je rast. Nízke riziko však neznamená žiadne riziko. Inflácia znehodnocuje hotovosť a ceny dlhopisov klesajú, keď rastú úrokové sadzby, takže konzervatívny investor vymieňa hlboké poklesy za pomalšie a tichšie riziká. Výmena rastu za stabilitu je hlavnou myšlienkou konzervatívneho investovania a platí, kým pomalší rast ešte dosiahne cieľ.
Stredná tolerancia voči riziku je stredná úroveň škály, ktorá drží rast a stabilitu v rovnováhe. Investor znáša citeľné ročné poklesy výmenou za rast, ale nie tie najhlbšie.
Na škále tolerancie voči riziku leží stredná úroveň medzi nízkou a vysokou úrovňou. Investor na strednej úrovni akceptuje, že rok môže skončiť stratou výmenou za rast v čase, ale predal by pri najhlbších poklesoch, takých, z ktorých sa zotavuje roky. Rast aj stabilita dostanú zmysluplný podiel peňazí.
Stredné portfólio má stále zlé roky. Klesá, keď klesajú trhy, len nie tak hlboko ako agresívne, a riadok 60/40 v tabuľke v časti o akciách a dlhopisoch ukazuje, ako hlboko klesla stredná vzorová skladba vo svojom najhoršom roku.
Vysoká tolerancia voči riziku je úroveň škály, ktorá akceptuje veľké a dlhé poklesy výmenou za vyšší očakávaný dlhodobý výnos. Táto úroveň sa nazýva aj agresívna.
Na škále tolerancie voči riziku leží vysoká úroveň tam, kde investor akceptuje najväčší pokles výmenou za rast. Investor na vysokej úrovni môže mesiace či roky sledovať, ako sa veľká časť hodnoty portfólia stráca, a ďalej držať, pretože podstatou je očakávaný výnos na desaťročia. Vysoká tolerancia voči riziku je bežná u investorov s dlhým horizontom, ale nie je im vyhradená. Vysokou ju robí ochota, nie vek.
Vysoké riziko nie je zárukou vyšších výnosov. Vyšší výnos sa očakáva v dlhých obdobiach a poklesy cestou sú hlbšie. Vysoká tolerancia voči riziku nikdy nie je dôvodom podstúpiť viac rizika, než dovoľuje riziková kapacita, pretože východiskom je nižší z oboch. V rámci hranice, ktorú určuje riziková kapacita, je výmena stability za rast základom agresívneho investovania.
Aké faktory ovplyvňujú toleranciu voči riziku?
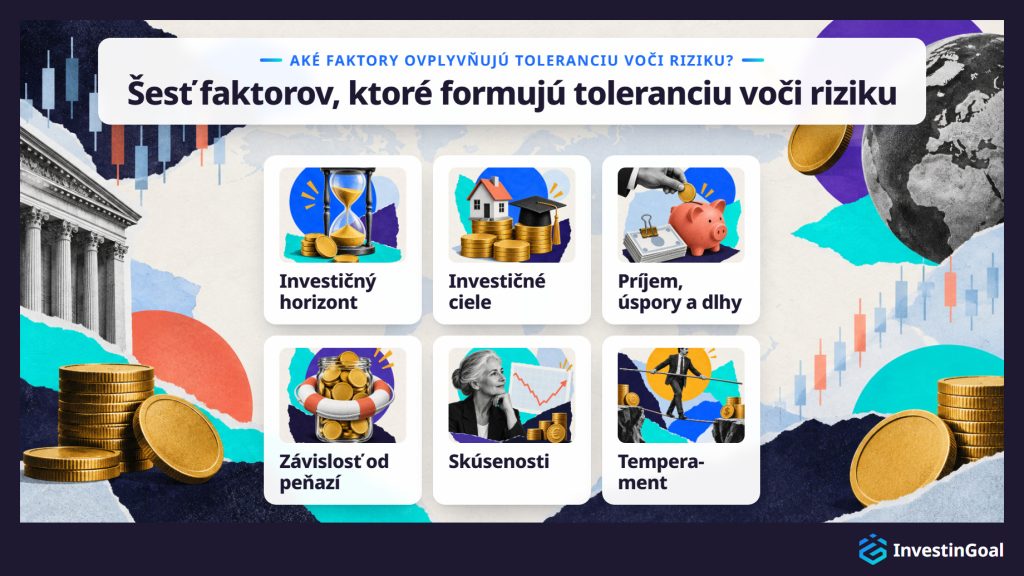
Toleranciu voči riziku ovplyvňuje šesť faktorov, štyri finančné a dva osobné, a sú uvedené nižšie.
- Investičný horizont: počet rokov, kým peniaze potrebujete. Cieľ vzdialený 25 rokov necháva čas na zotavenie z viacerých poklesov, kým cieľ vzdialený dva roky nenecháva žiadny. Čas na zotavenie je dôvod, prečo na investičnom horizonte záleží, a dlhší horizont zvyšuje rizikovú kapacitu viac než ochotu.
- Investičné ciele: finančné ciele, na ktoré peniaze slúžia, napríklad bývanie, vzdelanie dieťaťa alebo dôchodok. Cieľ s pevným dátumom a pevnou sumou necháva menej priestoru na pokles než cieľ, ktorý môže počkať alebo sa zmenšiť.
- Príjem, úspory a dlhy: veľkosť a stabilita príjmu, už vytvorené úspory a to, čo sa dlhuje. Úspory a dlhy spolu určujú čisté imanie, čo sa vlastní mínus čo sa dlhuje, a vyššie čisté imanie so stabilnejším príjmom absorbuje stratu ľahšie.
- Závislosť od peňazí: nakoľko sa na investované peniaze spoliehate pri životných nákladoch alebo núdzových situáciách. Sprievodca FINRA pre investorov o tolerancii voči riziku uvádza závislosť od investovaných prostriedkov medzi faktormi, ktoré za ňou stoja. Rezerva na núdzové situácie držaná zvlášť v hotovosti a málo potrieb likvidity túto závislosť znižujú.
- Skúsenosti: znalosť toho, ako trhy fungujú, a čas strávený sledovaním trhových cyklov. Investor, ktorý zažil pokles a zotavenie, vie, aký je pocit z poklesu a ako dlho môže zotavenie trvať.
- Temperament: či ste od prírody opatrný človek, alebo ten, kto riskuje. Temperament ovplyvňuje ochotu najpriamejšie a prejavuje sa v tom, ako zvládate neistotu aj mimo investovania.
Prvé štyri faktory pôsobia najmä na rizikovú kapacitu, finančnú schopnosť absorbovať stratu, a posledné dva pôsobia na ochotu, čo je tolerancia voči riziku. Okrem týchto šiestich je najčastejšie uvádzaným faktorom vek, pretože posúva investičný horizont a finančné faktory spoločne.
Investičná tolerancia voči riziku je zvyčajne najvyššia na začiatku života, keď je investor mladý, ďaleko od cieľa, má málo záväzkov a má desaťročia na zotavenie z poklesu. To, čo mladosť zvyšuje, je najmä riziková kapacita, čas na zotavenie, nie temperament. Mladý začiatočník môže byť úzkostlivý a starší investor pokojný.
Obvyklá odpoveď stojí na čase. V 25 rokoch majú peniaze na dôchodok približne 40 rokov na zotavenie z akéhokoľvek poklesu a mladý investor často nemá nikoho na živobytí ani hypotéku. Každý z týchto faktov zvyšuje schopnosť absorbovať stratu, čo je riziková kapacita, kým ochota závisí od osoby.
Vezmite 25-ročného a 60-ročného, ktorí obaja držia prevažne akcie, keď trh klesne o 40 %. 25-ročný má štyri desaťročia, aby sa ceny zotavili, a roky nových príspevkov, ktoré nakupujú za nižšie ceny. 60-ročný môže potrebovať peniaze do piatich rokov a 40 % pokles môže odložiť odchod do dôchodku.
Mladý investor, ktorý sa pokleso boji, začína na svojej vlastnej tolerancii voči riziku, nie na úrovni, ktorú naznačuje vek. Investor, ktorý v prvom zlom roku predá skladbu, ktorú vek dovoľuje, ale nervy neudržia, stratí predajom časovú výhodu mladosti.
Ako sa meria tolerancia voči riziku?
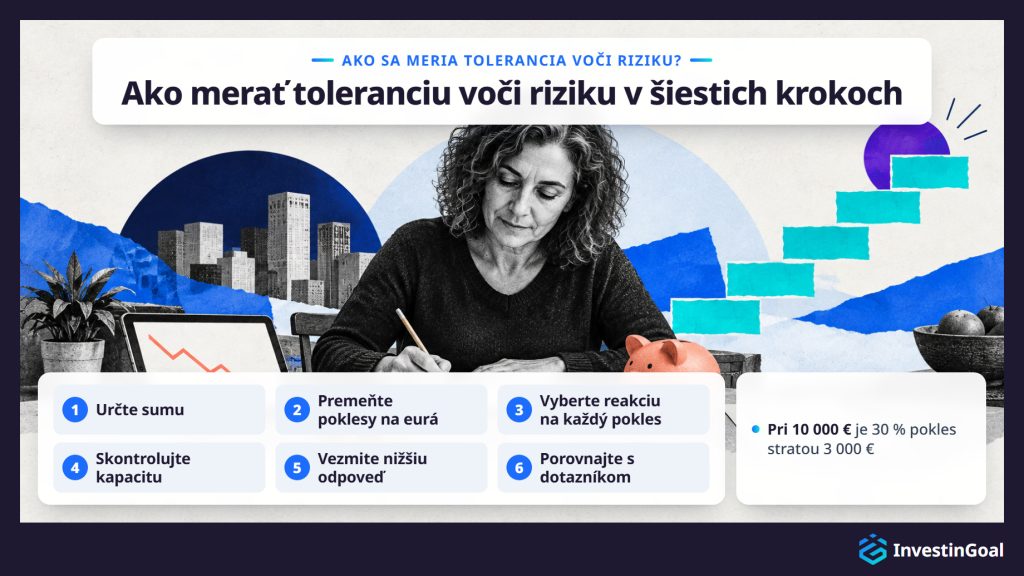
Tolerancia voči riziku sa meria samotestom o šiestich krokoch, vykonaným na vašej vlastnej sume v eurách a uvedeným nižšie v poradí, ktoré úloha vyžaduje.
- Určte sumu: zapíšte si sumu, ktorú skutočne plánujete investovať, nie hypotetické portfólio. Príklady nižšie používajú 10 000 €. Nahraďte ju svojím vlastným číslom.
- Premeňte poklesy na eurá: použite poklesy, ktoré používajú dotazníky o riziku (15 % za rok, 20 až 30 % za rok, suma nižšia o 30 %), a prísny pokles o 50 % na svoju sumu. Pri 10 000 € je 15 % pokles stratou 1 500 €, 30 % pokles stratou 3 000 € a 50 % pokles stratou 5 000 €. Číslo v eurách je číslo, ktoré odhaľuje vašu skutočnú toleranciu voči riziku, pretože percento pôsobí abstraktne, kým nejde o vaše vlastné peniaze.
- Vyberte reakciu na každý pokles: pri každej strate v eurách rozhodnite, či by ste predali, držali, alebo dokúpili. Ak ste zažili skutočný pokles s vlastnými peniazmi, to, čo ste skutočne urobili, sa počíta viac než to, čo predpovedáte teraz. Najväčšia strata, ktorú by ste vydržali bez predaja, je vaša tolerancia voči riziku v eurách.
- Skontrolujte kapacitu: odpovedzte na tri otázky o samotných peniazoch: kedy ich potrebujete, či za nimi stojí rezerva na núdzové situácie a nakoľko sa na ne spoliehate. Peniaze potrebné v priebehu niekoľkých rokov alebo peniaze bez rezervy za sebou ukazujú na nízku rizikovú kapacitu bez ohľadu na to, čo povedal krok 3.
- Vezmite nižšiu odpoveď: priraďte najväčšiu stratu, ktorú by ste vydržali, k úrovni porovnaním s najhoršími rokmi troch vzorových skladieb v tabuľke v časti o akciách a dlhopisoch, potom začnite od nižšej z tejto úrovne a vašej rizikovej kapacity. Vysoká tolerancia voči riziku s nízkou rizikovou kapacitou začína na nízkej úrovni a rovnako aj nízka tolerancia voči riziku s vysokou rizikovou kapacitou.
- Porovnajte s dotazníkom: vyplňte dotazník o tolerancii voči riziku vášho vlastného brokera alebo robo-poradcu a porovnajte jeho výsledok so svojím. Dotazník dáva odhad postavený na jeho vlastných otázkach. Odhad sa líši od jedného poskytovateľa k druhému, nie je poradenstvom a pri vyplnení v pokojnom alebo rastúcom trhu má sklon toleranciu voči riziku nadhodnocovať, pretože rastúci trh nedokáže rozlíšiť, či vám je pohodlne s investičným rizikom, alebo len s rastúcimi cenami. Finančný poradca pridáva sondujúce otázky a odhaľuje nesúlady, ako je agresívna odpoveď popri krátkom horizonte.
Zapíšte si stratu v eurách, ktorú ste akceptovali v kroku 3. Skutočný pokles budete neskôr merať práve proti tomuto číslu.
Tolerancia voči riziku sa mení počas života a šesť príležitostí, ktoré si vyžadujú jej prehodnotenie, je uvedených nižšie, od životných udalostí po zmeny na trhu a v kalendári.
- Zmeny v rodine: manželstvo, rozvod alebo dieťa menia to, kto je od peňazí závislý, a aká veľká rezerva domácnosti treba.
- Zmeny v kariére a príjme: nová práca, zvýšenie platu alebo strata zamestnania menia stabilitu príjmu a s ňou aj to, aká veľká strata je domácnosť schopná absorbovať.
- Nečakaný príjem alebo veľký výdavok: dedičstvo alebo prémia môžu zvýšiť rizikovú kapacitu a kúpa domu alebo veľký účet ju môžu znížiť.
- Vek a bližší cieľ: každé desaťročie skracuje horizont do dôchodku. Postupný posun k nižšiemu riziku, keď sa cieľ blíži, je hlavným pravidlom investovania podľa veku a každý krok tohto posunu je chvíľa na nové prepočítanie odhadu.
- Veľký pohyb na trhu: prepad alebo dlhý rast menia vnímanie rizika a skresľujú každý odhad, ktorý v tom okamihu urobíte. Odhad zopakujte, keď sa trh upokojí, nikdy uprostred poklesu.
- Ročná kontrola: raz za rok zopakujte samotest na aktuálnej sume, aj keď sa nič iné nezmenilo, pretože čísla v eurách rastú s portfóliom.
Ako tolerancia voči riziku formuje skladbu typov investícií?
Tolerancia voči riziku formuje skladbu typov investícií tým, že určuje podiel peňazí v akciách, v type, ktorý klesá najhlbšie, oproti stabilnejším dlhopisom a hotovosti. Tento podiel potom určuje očakávaný dlhodobý výnos portfólia a hĺbku jeho poklesov.
Reťazec začína od vašej východiskovej úrovne: nižšej z tolerancie voči riziku a rizikovej kapacity, zistenej samotestom. Nízka úroveň dáva do akcií malý podiel peňazí, vysoká úroveň dáva do akcií veľký podiel a stredná úroveň je medzi nimi. Podiel v akciách potom poháňa zvyšok: čím viac peňazí v akciách, tým vyšší očakávaný výnos na desaťročia a tým hlbšie poklesy cestou.
Skladbu nesú tri typy investícií, čiže triedy aktív. Akcie sú podiely v spoločnostiach s najvyšším očakávaným výnosom a najhlbšími poklesmi. Dlhopisy sú pôžičky vládam, ako sú slovenské štátne dlhopisy, a spoločnostiam, so stabilnejšími cenami a nižšími výnosmi. Hotovosť je najstabilnejšia z týchto troch a tá, ktorú inflácia znehodnocuje. Hotovosť leží na sporiacom účte alebo vo fonde peňažného trhu, fonde veľmi krátkodobých pôžičiek. Prvá skladba potrebuje z mnohých typov investícií len tieto tri, pretože spolu už pokrývajú výmenu medzi rastom a stabilitou, o ktorej tolerancia voči riziku rozhoduje.
Tabuľka nižšie uvádza tri typy investícií, porovnané podľa toho, čo každý z nich je, čo ponúka a čo stojí.
| Typ investície | Čo to je | Čo ponúka | Cena |
|---|---|---|---|
| Akcie | Podiely v spoločnostiach | Najvyšší očakávaný výnos | Najhlbšie poklesy |
| Dlhopisy | Pôžičky vládam a spoločnostiam | Stabilnejšie ceny | Nižšie výnosy |
| Hotovosť | Sporiaci účet alebo fond peňažného trhu | Najstabilnejšia z týchto troch | Znehodnocovaná infláciou |
Keď určíte podiel v akciách, udržať skladbu je voľba medzi tým, že si ju postavíte sami, kúpite hotovú a zveríte ju službe.
- Šablóna portfólia z dvoch fondov: skopírujte vzorovú skladbu svojej úrovne s jedným širokým akciovým indexovým fondom a jedným dlhopisovým fondom, kúpenými u ktoréhokoľvek brokera. Indexový fond drží všetky akcie alebo dlhopisy trhového indexu a mnohé indexové fondy majú podobu ETF (exchange-traded funds), ktoré sa kupujú a predávajú na burze ako jediná akcia. Dva fondy tvoria najjednoduchšiu zo šablón portfólia pre začiatočníkov a rozdelenie si držíte sami.
- Jeden vyvážený fond alebo fond s cieľovým dátumom: vyvážený fond drží pevnú skladbu akcií a dlhopisov a fond s cieľovým dátumom, kde sa ponúka, drží skladbu, ktorá je čoraz konzervatívnejšia, keď sa jej dátum blíži. Oba fondy sa rebalancujú samy, takže rozdelenie ostáva na cieli bez akejkoľvek vašej akcie.
- Robo-poradca: služba tohto druhu kladie vlastný dotazník, zostaví skladbu z vašich odpovedí a spravuje ju za vás.
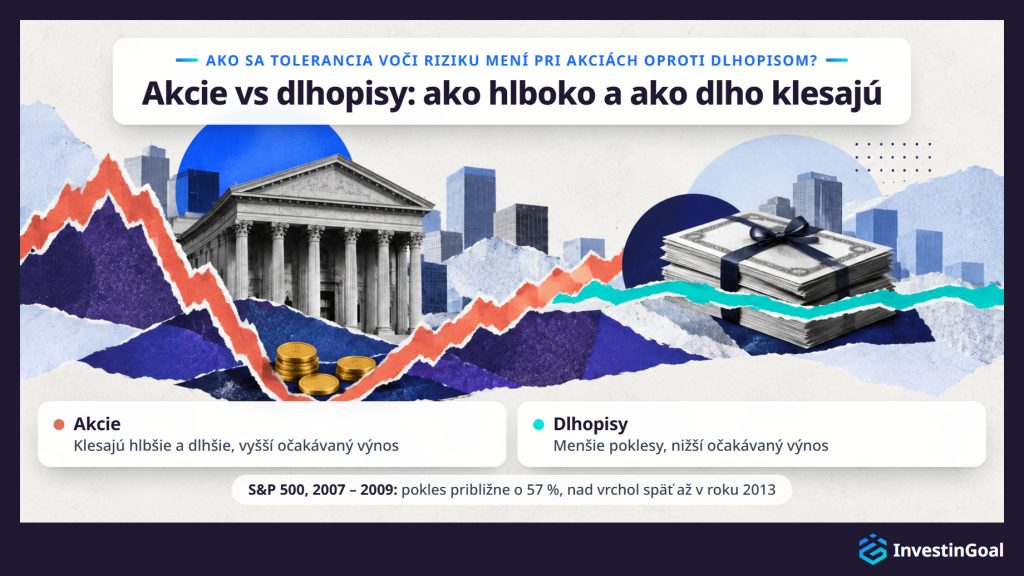
Tolerancia voči riziku, ktorú investícia vyžaduje, sa medzi akciami a dlhopismi mení podľa hĺbky a dĺžky poklesov, ktoré každá prináša. Akcie vyžadujú vyššiu toleranciu voči riziku, pretože výmenou za vyšší očakávaný dlhodobý výnos klesajú hlbšie a dlhšie a môžu stratiť istinu. Dlhopisy vyžadujú nižšiu, s nižším očakávaným výnosom a menšími poklesmi.
Index S&P 500 sleduje 500 veľkých amerických spoločností a jeho cena klesla približne o 57 % počas svetovej finančnej krízy v rokoch 2007 – 2009, od uzatváracieho maxima 1 565,15 z 9. októbra 2007 po uzavretie 676,53 z 9. marca 2009. Index nezavrel nad svojím vrcholom z roku 2007 až do 28. marca 2013, viac ako päť rokov po vrchole. Pri 10 000 € v akciách je 57 % pokles stratou približne 5 700 €. Vyšší očakávaný výnos akcií prichádza bez záruky.
Dlhopisy vyžadujú menšiu toleranciu voči riziku, pretože ich ceny sa hýbu menej a očakávaný výnos je výmenou nižší. Dlhopisy však nie sú bez rizika, pretože ceny dlhopisov klesajú, keď rastú úrokové sadzby.
Rozhodnutie vyplýva z hĺbky poklesov. Čím viac peňazí v akciách, tým viac tolerancie voči riziku skladba vyžaduje, takže čím nižšia úroveň, tým väčší podiel dlhopisov. Výber rozdelenia potrebuje len toto kritérium, výsledok porovnania akcií a dlhopisov podľa toho, ako hlboko a ako dlho klesajú. Aké akcie alebo dlhopisy kúpiť, je samostatná voľba.
Tabuľka nižšie uvádza tri vzorové skladby, jednu pre každú úroveň tolerancie voči riziku, porovnané podľa rozdelenia, najhoršieho kalendárneho roka a tohto roka v eurách pri 10 000 €.
| Úroveň | Akcie | Dlhopisy | Najhorší kalendárny rok | Najhorší rok pri 10 000 € |
|---|---|---|---|---|
| Konzervatívna | 20 % | 80 % | Približne -10 % (1931) | Približne -1 000 € |
| Stredná | 60 % | 40 % | Približne -27 % (1931) | Približne -2 700 € |
| Agresívna | 80 % | 20 % | Približne -35 % (1931) | Približne -3 500 € |
Skladby a najhoršie kalendárne roky: modelové alokácie portfólií spoločnosti Vanguard, veľkého amerického správcu fondov, a ich zverejnená história ročných výnosov od roku 1926. Tri skladby sú ilustrácie, nie odporúčania, a minulá výkonnosť nezaručuje budúce výsledky.
Každý stupeň vyššie v podiele akcií prehlbuje najhorší rok: z približne 1 000 € na približne 3 500 € pri 10 000 € medzi konzervatívnou a agresívnou skladbou, viac než trojnásobne. Skladba, od ktorej treba začať, je tá, ktorej najhorší rok v eurách na vašej vlastnej sume je stratou, ktorú by ste vydržali.
Tri postupy držia portfólio v súlade s toleranciou voči riziku v čase a sú uvedené nižšie s odchýlkou, ktorej každý z nich bráni.
- Alokácia aktív: rozdelenie medzi akcie, dlhopisy a hotovosť určené pre vašu úroveň, ako vo vzorových skladbách v tabuľke vyššie. Písomne určené rozdelenie bráni odchýlke portfólia budovaného impulzívne, jeden nákup po druhom. Držať rozdelenie ako písomný cieľ je hlavnou súčasťou toho, čo obnáša alokácia aktív. Nové peniaze idú do rovnakého rozdelenia a rozdelenie sa mení, keď sa zmení odhad tolerancie voči riziku alebo rizikovej kapacity, nie keď sa pohne trh.
- Diverzifikácia: každý typ investície rozložený na mnoho pozícií prostredníctvom širokých indexových fondov. Diverzifikácia bráni odchýlke portfólia, ktorého riziko sa začne opierať o niekoľko spoločností. Široký fond prináša učebnicovú definíciu diverzifikácie jediným nákupom, hoci diverzifikácia nezaručuje zisk ani nechráni pred stratou.
- Rebalancovanie: návrat rozdelenia na jeho cieľ po tom, čo ho trhy posunuli. Začnite pri 60/40 s 6 000 € v akciách a 4 000 € v dlhopisoch. Po roku, v ktorom akcie vzrastú o 30 % a dlhopisy ostanú nezmenené, portfólio drží 7 800 € v akciách a 4 000 € v dlhopisoch, približne 66/34, čo je rizikovejšia skladba, než aká bola zvolená. Predaj časti toho, čo vzrástlo, a nákup toho, čo kleslo, obnoví úroveň, raz ročne alebo vždy, keď sa typ posunie za stanovené pásmo, napríklad päť percentuálnych bodov.
Tabuľka nižšie uvádza tri postupy, porovnané podľa toho, čo každý z nich je, akej odchýlke bráni a ako sa uplatňuje.
| Postup | Čo to je | Odchýlka, ktorej bráni | Ako sa uplatňuje |
|---|---|---|---|
| Alokácia aktív | Rozdelenie akcií, dlhopisov a hotovosti určené pre vašu úroveň | Portfólio budované impulzívne | Písomný cieľ; nové peniaze do rovnakého rozdelenia |
| Diverzifikácia | Každý typ rozložený na mnoho pozícií | Riziko opierajúce sa o niekoľko spoločností | Široké indexové fondy |
| Rebalancovanie | Návrat rozdelenia na jeho cieľ | Rizikovejšia skladba po pohybe trhov | Raz ročne alebo za stanoveným pásmom |
SEC (Securities and Exchange Commission) je federálny regulátor amerických trhov s cennými papiermi. Tieto tri postupy považuje za jednu rutinu vo svojom sprievodcovi pre investorov Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, zverejnenom na investor.gov. Všetky tri postupy sa zmestia aj do jediného vyváženého fondu alebo, kde sa ponúka, fondu s cieľovým dátumom, ktorý sa rebalancuje sám, keď sa trhy pohybujú.
Tolerancia voči riziku sa na dôchodkových účtoch uplatňuje cez pravidlá každého účtu. V dôchodkovom pláne, ktorý ponúka zamestnávateľ svojim zamestnancom, tam, kde takéto plány existujú, často vyberáte z fondov alebo investičných línií plánu a predvolená investícia zvyčajne prevezme peniaze každého, kto nevyberie. Na dôchodkovom účte, ktorý si otvoríte sami u brokera alebo iného poskytovateľa, si vyberiete skladbu alebo jednu z investičných línií, ktoré poskytovateľ ponúka. Pretože peniaze na oboch účtoch majú ostať tam až do dôchodku, často s poplatkom alebo daňou za predčasný výber, je kapacita pre riziko v tomto vrecku vyššia.
Zamestnávateľov plán zužuje výber na fondy alebo línie, ktoré plán ponúka. Predvolená investícia, kde ju plán má, je fond, do ktorého idú vaše príspevky, ak nič nevyberiete. V Spojených štátoch Vanguard, veľký správca fondov, zistil vo svojej správe How America Saves 2024, že 98 % plánov, ktoré spravuje a ktoré zamestnancov zapisujú automaticky, používalo ako túto predvolenú možnosť fond s cieľovým dátumom, a fond s cieľovým dátumom nastavený na váš očakávaný rok odchodu do dôchodku už drží skladbu, ktorá sa časom stáva konzervatívnejšou. Tam, kde zamestnávateľ pridáva peniaze nad vaše príspevky, tieto peniaze zvyčajne idú do rovnakej skladby, akú si vyberiete.
Dôchodkový účet, ktorý si otvoríte sami, necháva viac výberu na vás. Podľa toho, čo poskytovateľ dovoľuje, môžete kúpiť dva fondy vzorovej skladby svojej úrovne, jediný vyvážený fond alebo, kde sa ponúka, fond s cieľovým dátumom, vybrať investičnú líniu najbližšiu vašej úrovni, alebo zveriť účet robo-poradcovi.
Dlhé čakanie, kým sa peniaze dajú minúť, je to, čo zvyšuje rizikovú kapacitu. Pre investora desaťročia od dôchodku majú peniaze, ktoré investor dovtedy nemôže ľahko minúť, dlhý horizont, ktorý im umožňuje zotaviť sa z poklesov. Jeden investor tak môže držať rôzne úrovne v rôznych vreckách: agresívnu skladbu na dôchodkovom účte, ktorý ostane 30 rokov nedotknutý, a peniaze na akontáciu na byt splatnú o tri roky držané úplne mimo volatilných aktív. Nastavovanie úrovne vrecko po vrecku je spôsob, ako tolerancia voči riziku vstupuje do širšej otázky ako investovať na dôchodok.
Čo sa stane, ak portfólio nezodpovedá tolerancii investora voči riziku?
Ak portfólio nezodpovedá tolerancii investora voči riziku, investor za nesúlad platí v oboch smeroch. Priveľa rizika vedie k predaju po poklese, ktorý zafixuje stratu a je najdrahším dôsledkom. Primálo rizika znamená pomalší rast, cieľ dosiahnutý neskôr alebo nedosiahnutý a hotovosť, ktorá stráca pôdu pod nohami proti inflácii.
Priveľa rizika sa ukáže pri prvom hlbokom poklese. Investor, ktorého skladba klesne ďalej, než dokáže znášať, predá a predaj po poklese mení stratu na papieri na trvalú, často pred zotavením, ktoré investor už nevlastní. Štúdia Mind the Gap od Morningstar, americkej firmy, ktorá skúma a hodnotí investičné fondy, zistila, že priemerný dolár investovaný do amerických fondov zarobil za desať rokov do roku 2023 približne o 1,1 percentuálneho bodu ročne menej než samotné fondy, pretože investori nakupovali a predávali v nesprávnych chvíľach.
Cena priveľmi malého rizika je ťažšie viditeľná. Skladba opatrnejšia, než je úroveň investora, rastie pomalšie, takže investor dosiahne cieľ neskôr alebo ho nedosiahne a peniaze držané v hotovosti strácajú kúpnu silu proti inflácii každý rok.
Skladba, ktorú dokážete udržať aj v zlom roku, sa vyhne obom nákladom, pretože je dosť opatrná na to, aby sa nepredala, a dosť rastová na dosiahnutie cieľa.
Prečo sa pri otváraní účtu na investičnej platforme pýtajú na toleranciu voči riziku?
Na toleranciu voči riziku sa pri otváraní účtu na investičnej platforme pýtajú, pretože pravidlá EÚ vyžadujú, aby ju spoločnosť poznala skôr, než odporučí investíciu alebo spravuje vaše peniaze. MiFID II, právny predpis EÚ o investičných službách, ktorého dodržiavanie na Slovensku vymáha Národná banka Slovenska (NBS), uvádza toleranciu voči riziku medzi investičnými cieľmi, ktoré musí spoločnosť zhromaždiť na posúdenie vhodnosti pred odporúčaním investície alebo správou portfólia, a uplatňuje sa od 3. januára 2018. Spoločnosť, ktorá len vykonáva vaše pokyny, musí namiesto toho pred predajom zložitého produktu, ako je opcia, overiť, že máte znalosti a skúsenosti, aby ste mu porozumeli.
Otázka zvyčajne prichádza v jednej z dvoch podôb. Niektoré formuláre účtu žiadajú vybrať si profil, od konzervatívneho po agresívny. Iné žiadajú investičný cieľ, ako je príjem, rast alebo špekulácia. Rovnaká otázka sa často objaví aj pri vstupe do zamestnávateľovho dôchodkového plánu alebo pri otvorení dôchodkového účtu na vlastnú päsť.
Čo vaša odpoveď spôsobí, závisí od platformy. U robo-poradcu odpovede určujú alokáciu, ktorú služba bude spravovať. Opatrná odpoveď vytvorí portfólio s prevahou dlhopisov a agresívna odpoveď portfólio s prevahou akcií. U brokera s vlastným rozhodovaním si investície vyberáte sami a odpoveď sa stáva profilom za každým odporúčaním, ktoré broker urobí. Odpoveď môže mať vplyv aj na obchodné oprávnenia, ako je schválenie obchodovať opcie, zmluvy, ktoré dávajú právo kúpiť alebo predať aktívum za stanovenú cenu do stanoveného dátumu. Nadhodnotenie tolerancie voči riziku, aby ste pôsobili ako skúsený investor, vás vystavuje produktom a stratám, ktoré ste si vedome nezvolili. Robo-poradca koná podľa vašej odpovede každý deň, kým broker s vlastným rozhodovaním ju drží v spise a voľby nechá na vás, a tento kontrast je prvým testom v otázke, ktorá investičná platforma je najlepšia pre začiatočníka.
Ako sa hodnotenie tolerancie voči riziku mení pre nového investora?
Hodnotenie tolerancie voči riziku sa pre nového investora mení, pretože nový investor ešte nemôže použiť krok samotestu založený na minulom správaní. Bez poklesu trhu, na ktorý by sa obzrel, nový investor odhaduje úroveň samotestom v eurách na sume, ktorú skutočne plánuje. Odhad vychádza z nižšej z tolerancie voči riziku a rizikovej kapacity a z o úroveň nižšej, keď si investor nie je istý.
Metóda minulého správania sa opiera o pamäť: ako ste reagovali naposledy, keď trhy klesli. Nový investor takúto pamäť nemá, takže reakcie v samotestovaní sú vopred urobené voľby na stratách v eurách zo skutočne plánovanej sumy a zatiaľ ich nič nepotvrdzuje.
Začať o úroveň nižšie, keď si nie ste istí, stojí málo. Skladba o úroveň príliš opatrná rastie rok o trochu pomalšie, kým investor môže predať skladbu o úroveň príliš agresívnu pri jej prvom poklese. Dotazník vyplnený v pokojnom trhu má sklon toleranciu voči riziku nadhodnocovať a nový investor nemá minulý pokles, ktorým by ho opravil, čo je ďalší dôvod začať nízko.
Papierové obchodovanie znamená investovanie s virtuálnymi peniazmi na demo účte. Ukazuje, ako sa portfólio hýbe, ale nie aký je pocit zo straty vlastných peňazí. Pocit je to, čo tolerancia voči riziku meria, a vyvolajú ho len skutočné peniaze.
Prvý rok so skutočnými peniazmi je meranie, ktoré odhad potvrdí alebo opraví, a jeho prvý skutočný pokles je test. Opatrný odhad môže tiež nechať cieľ mimo dosahu a aj dobre zvolená skladba necháva riziká, ktoré zhoda nepokrýva.
Tolerancia voči riziku sa testuje prvým poklesom trhu, keď sa pokles v eurách stretne s číslom, ktoré investor akceptoval v samotestovaní. Vydržať pokles v rámci tohto čísla odhad potvrdzuje. Pokles, ktorý sa v jeho rámci ukáže ako neúnosný, ukazuje, že investor toleranciu voči riziku nadhodnotil.
Strácať peniaze v trhovom prepade je normálne na každej úrovni tolerancie voči riziku. Konzervatívna vzorová skladba mala tiež stratové roky a prvý pokles je chvíľa, keď sa nový investor naučí, aký je pocit zo straty v eurách.
Strata sa stáva trvalou, až keď investor investíciu predá. Dovtedy je to strata na papieri a stratu na papieri vráti len držanie. S&P 500 potreboval po poklese v rokoch 2007 – 2009 roky, aby získal späť svoj vrchol, ako ukazuje časť o akciách a dlhopisoch, a investori, ktorí tie roky vydržali, boli tí, ktorí zotavenie získali.
Držanie funguje najlepšie, keď je plán už zavedený. Pravidelné príspevky ďalej idú do rovnakého rozdelenia, takže nové peniaze nakupujú za nižšie ceny, a rebalancovanie nakupuje typ, ktorý klesol, opak panického predaja.
Pokles, ktorý sa ukáže ako neúnosný v rámci čísla, ktoré ste akceptovali, ukazuje, že ste svoju toleranciu voči riziku nadhodnotili. Odpoveďou je znížiť úroveň pre nové peniaze, keď sa trh upokojí, nie predať na dne, čo by zafixovalo stratu, ktorej mal samotest zabrániť.
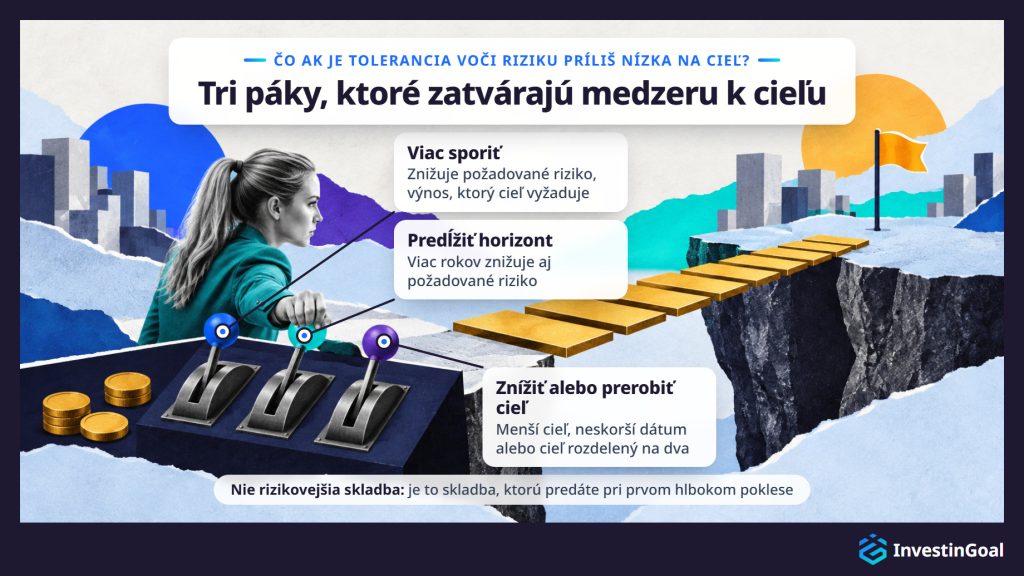
Keď je tolerancia voči riziku príliš nízka na dosiahnutie investičného cieľa, investor medzeru zatvára viac sporením, predĺžením horizontu alebo znížením či prerobením cieľa, nie rizikovejšou skladbou, ktorú by investor predal pri prvom poklese. Medzera sa otvára, keď cieľ vyžaduje vyšší výnos, než aký sa dá od skladby investorovej úrovne očakávať. Tento požadovaný výnos sa nazýva požadované riziko.
Dosiahnuť 100 000 € za 15 rokov s 300 € mesačne znamená 54 000 € príspevkov a zvyšok musí prísť z výnosov: približne 7,6 % ročne. Keď sa od skladby vašej úrovne nedá očakávať, že tento výnos zarobí, cieľ je v súčasnej podobe mimo dosahu. Tieto výnosy predpokladajú infláciu blízku 3 % ročne: na Slovensku, kde ceny rástli rýchlejšie, stojí samotný cieľ každý rok viac a výnos, ktorý vyžaduje, rastie s cenami.
Rizikovejšia skladba vyzerá ako zrejmé riešenie a je nesprávna. Skladba nad vašou úrovňou je skladba, ktorú predáte pri prvom hlbokom poklese, a predaj zafixuje stratu, ktorá nechá cieľ ďalej než predtým.
Medzeru namiesto toho zatvárajú tri páky. Viac sporenia znižuje požadované riziko. 350 € mesačne dosiahne rovnakých 100 000 € za 15 rokov pri približne 5,8 % ročne. Predĺženie horizontu robí to isté. 300 € mesačne počas 20 rokov dosiahne 100 000 € pri približne 3,2 % ročne. Zníženie alebo prerobenie cieľa funguje z opačnej strany. 300 € mesačne počas 15 rokov dosiahne 80 000 € pri približne 5 % ročne.
Tabuľka nižšie uvádza východiskový plán a tri páky, porovnané podľa mesačného sporenia, rokov, cieľa a výnosu požadovaného ročne.
| Plán | Mesačné sporenie | Roky | Cieľ | Výnos požadovaný ročne |
|---|---|---|---|---|
| Východiskový plán | 300 € | 15 | 100 000 € | Približne 7,6 % |
| Viac sporenia | 350 € | 15 | 100 000 € | Približne 5,8 % |
| Predĺženie horizontu | 300 € | 20 | 100 000 € | Približne 3,2 % |
| Zníženie alebo prerobenie cieľa | 300 € | 15 | 80 000 € | Približne 5 % |
Zníženie alebo prerobenie cieľa znamená menší cieľ, neskorší dátum alebo cieľ rozdelený na dva, z ktorých každý privedie požadované riziko do dosahu vašej úrovne. Prehodnotiť samotný cieľ je súčasť toho, ako si stanoviť investičné ciele, a investičný plán je miesto, kde investor dáva dokopy ciele, horizont a toleranciu voči riziku a overuje ich navzájom.
Nízka tolerancia voči riziku stále nesie investičné riziká, pretože skladba, na ktorú ukazuje, vymieňa hlboké poklesy za tri iné riziká: infláciu, ktorá znehodnocuje kúpnu silu hotovosti, úrokové riziko, ktoré znižuje ceny dlhopisov, keď sadzby rastú, a nedosiahnutie cieľa, teda cieľ, ktorý sa nepodarí dosiahnuť.
Inflácia pôsobí na hotovosť bez viditeľného poklesu. Pri 3 % inflácii ročne 10 000 € držaných v hotovosti, ktorá nič nenesie, kúpia po desiatich rokoch to, čo dnes kúpi približne 7 440 €, pretože 1 ÷ 1,03¹⁰ je približne 0,74: približne štvrtina kúpnej sily je preč, hoci zostatok nikdy neklesol. Na Slovensku, kde spotrebiteľské ceny za posledné tri roky rástli v priemere o približne 6,1 % ročne, hotovosť stráca kúpnu silu oveľa rýchlejšie než v tomto príklade.
Úrokové riziko pôsobí na dlhopisy. Keď úrokové sadzby rastú, nové dlhopisy platia viac, takže cena existujúcich dlhopisov klesá, kým sa ich výnos nevyrovná. V roku 2022, keď sadzby rýchlo rástli, index Bloomberg US Aggregate širokého amerického dlhopisového trhu stratil približne 13 %, čo je najhorší kalendárny rok v histórii indexu.
Nedosiahnutie cieľa je tretie riziko. Skladba, ktorá málo klesá, môže aj málo rásť, takže cieľ sa minie o sumu, ktorú opatrná skladba nezarobila. Inflácia, úrokové sadzby a nedosiahnutie cieľa patria k širším rizikám investovania, ktorým žiadna skladba neujde.
Zhoda s toleranciou voči riziku nestačí na riadenie investičného rizika, pretože zhodná skladba určuje len to, ako ďaleko môže portfólio ako celok klesnúť. Zhodná skladba nechráni pred kolapsom jedinej pozície ani pred potrebou hotovosti, ktorá núti predať na dne poklesu.
Prvou medzerou je koncentrácia. Peniaze v jedinej akcii alebo vo viacerých môžu stratiť všetku hodnotu bez ohľadu na úroveň investora. Lehman Brothers bola jedna z najväčších amerických investičných bánk, keď v septembri 2008 podala návrh na vyhlásenie konkurzu, a jej akcie sa stali takmer bezcennými. Investor preto drží podiel v akciách cez široké fondy, diverzifikáciu medzi postupmi, ktoré držia portfólio v súlade s toleranciou voči riziku, aby ho žiadna jedna spoločnosť nemohla potopiť.
Druhou medzerou je nútený predaj. Strata zamestnania alebo veľký účet počas poklesu môžu vynútiť predaj na dne, presne tú stratu, ktorej sa má tolerancia voči riziku vyhnúť. Rezerva na núdzové situácie zaplatí núdzovú situáciu namiesto toho, takže portfólio sa nemusí predávať. Obvyklou zásadou sú tri až šesť mesiacov výdavkov držaných v hotovosti mimo skladby. Široké fondy a rezerva na núdzové situácie chránia investora tam, kde to zhoda nedokáže, a oboje patrí k širšej otázke ako riadiť investičné riziko.








