Investovanie pre začiatočníkov znamená vkladať peniaze do finančných aktív, ako sú akcie, dlhopisy či fondy, aby sa časom zhodnocovali, a súhlasiť s tým, že ich hodnota môže klesnúť. Toto riziko je cenou za výnosy, ktoré sporiaci účet nedokáže ponúknuť. Široké akciové indexy, ako S&P 500 a MSCI World Index, priniesli v obdobiach dlhých niekoľko desaťročí priemerný výnos okolo 7 – 10 % ročne, bez záruky pre ktorýkoľvek jednotlivý rok. Začiatočník zvyčajne začína lacným indexovým fondom alebo ETF, ktorý kúpi cez regulovanú platformu a každý mesiac doňho pravidelne prispieva.
Sporenie udrží peniaze v bezpečí do výšky limitu garancie vkladov, ale peniaze uložené pri nízkom úroku strácajú každý rok kúpnu silu v dôsledku inflácie. Obchodovanie sa zameriava na krátkodobé pohyby cien a vyžaduje iné znalosti, iné nástroje a viac času. Investovanie drží aktíva celé roky či desaťročia a práve tie roky nechávajú pracovať zložený úrok. Investícia 1 000 € s ročným rastom 7 % dosiahne po 30 rokoch približne 7 600 €, pretože zisky každého roka prinášajú vlastné výnosy.
Začiatočník môže stratiť časť investovanej sumy alebo aj celú, pretože tie isté trhy, ktoré peniaze zhodnocujú, ich môžu aj zmenšiť. Počas finančnej krízy v roku 2008 index S&P 500 klesol od vrcholu po dno o približne 57 %. Prvé riziká, s ktorými sa začiatočník stretne, sú trhové riziko, riziko likvidity a koncentračné riziko. Skôr než do investovania vloží prvé euro, začiatočník si zabezpečí tri predpoklady: rezervu na núdzové situácie na 3 – 6 mesiacov výdavkov, pod kontrolou vysoko úročené dlhy a investičný horizont aspoň päť rokov.
Keď sú predpoklady splnené, začiatočník vyberá, čo kúpiť. Pasívne investovanie sleduje trhový index namiesto výberu jednotlivých akcií a pre začiatočníka je základnou voľbou, pretože v 15-ročných obdobiach približne 85 – 90 % aktívne spravovaných fondov veľkých spoločností nedokáže prekonať svoj referenčný index. Šesť hlavných druhov investícií tvoria akcie, dlhopisy, ETF, podielové fondy, indexové fondy a robo-advisori, pričom kryptomeny zostávajú špekulatívnym aktívom mimo nich. Indexový fond sa hodí na prvú investíciu, pretože jedným nákupom drží stovky či tisíce spoločností. Jeho cena však má váhu, pretože obchodné provízie, celková nákladovosť fondu (TER), rozdiel medzi nákupnou a predajnou cenou (spread) a poplatky za úschovu pôsobia proti výnosom po celé desaťročia.
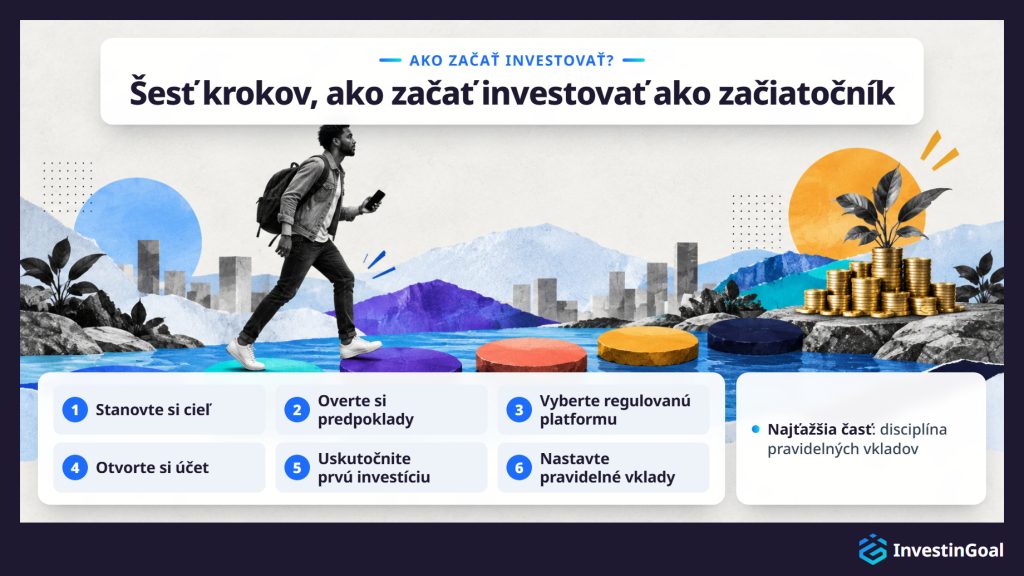
Začať sa dá v šiestich krokoch: stanoviť si cieľ, overiť si predpoklady, vybrať regulovanú platformu, otvoriť si účet, uskutočniť prvú investíciu a zautomatizovať pravidelné vklady. Suma je menšou prekážkou, než si väčšina začiatočníkov myslí, pretože mnohé platformy prijmú 1 € a na vybudovanie diverzifikovanej pozície stačí 50 € mesačne. Začiatočníci najčastejšie chybujú tak, že sa snažia trafiť správny čas na vstup, v panike predávajú pri poklese, investujú bez rezervy na núdzové situácie, sústredia kapitál do jedného aktíva a ignorujú poplatky. Indexový fond chráni pred koncentráciou, pretože diverzifikáciu zabezpečí automaticky.
Investičný plán spája jednotlivé kroky do celku cez päť prvkov: finančný cieľ, investičný horizont, úprimné posúdenie tolerancie voči riziku, asset allocation a plán kontroly. Plán stojí na dvoch stratégiách, ktoré vyžadujú málo rozhodnutí. Prvou je pasívne indexové investovanie a druhou priemerovanie nákladov (euro-cost averaging), pri ktorom sa v pravidelných odstupoch investuje pevná suma. Peniaze zostanú investované aspoň päť rokov, pretože kratšie obdobia vystavujú investorov oveľa širšiemu rozpätiu výsledkov. Uložené sú na brokerskom účte u regulovaného brokera alebo na regulovanej platforme a začiatočník platformu vyberá najprv podľa regulácie, potom podľa produktov, poplatkov, minimálneho vkladu a použiteľnosti.
Aký je váš hlavný cieľ pri čítaní tohto sprievodcu?
Vyberte jednu možnosť a pozrite sa, ako sa vaša odpoveď porovnáva s ostatnými čitateľmi.
Čo je investovanie a ako sa definuje?
Investovanie je vkladanie peňazí do finančných aktív, ako sú akcie, dlhopisy či fondy, s očakávaním výnosov a postupného budovania majetku. Na rozdiel od míňania či sporenia investovanie znamená prijať možnosť straty výmenou za príležitosť zhodnotiť pôvodný kapitál.
Tento rozdiel je dôležitý, pretože určuje vzťah medzi rizikom a výnosom, ktorý stojí za každým investičným rozhodnutím. Keď investujete, získavate expozíciu voči trhu. Hodnota vašich aktív sa pohybuje spolu s trhmi, s ktorými sú spojené. Táto expozícia vytvára možnosť rastu, ale zároveň umožňuje stratu. Vložiť kapitál do finančných aktív je zámerné rozhodnutie siahnuť po výnosoch, ktoré samotné sporenie ponúknuť nedokáže.
Investovanie sa od sporenia líši predovšetkým rizikom a výnosom. Peniaze na regulovanom sporiacom účte nenesú trhové riziko a zvyčajne sú chránené garanciou vkladov do stanoveného limitu, kým investované peniaze sú vystavené výkyvom trhu a môžu klesnúť pod pôvodnú sumu.
Sporiaci účet chráni váš kapitál v nominálnom vyjadrení. Na Slovensku kryje Fond ochrany vkladov (FOV) vklady do 100 000 € na jedného vkladateľa v jednej banke, čo je limit, ktorý smernica EÚ o systémoch ochrany vkladov (DGSD) stanovuje v každom členskom štáte. Nevýhodou je, že úrok na sporiacich účtoch často nestačí držať krok s infláciou, a na Slovensku spotrebiteľské ceny za posledné tri roky rástli v priemere o približne 6,1 % ročne. To znamená, že peniaze sú v absolútnom vyjadrení v bezpečí, ale časom strácajú kúpnu silu. Napríklad 10 000 € kúpi o desať rokov menej než dnes, pokiaľ jeho rast aspoň nedosiahne infláciu.
Investovanie túto výmenu v prípade sporiaceho účtu obracia. Aktíva vystavené trhu nemajú garanciu vkladov a hodnota vašich podielov môže klesnúť. Potenciálny výnos v dlhšom období je však podstatne vyšší, a preto investovanie existuje ako samostatný finančný nástroj. Pre začiatočníka je užitočná otázka, ktoré peniaze patria na sporenie a ktoré do investícií. Krátkodobé potreby a rezervy na núdzové situácie patria na sporiace účty a iné účty, ktoré kapitál chránia. Peniaze, ktoré nebudete potrebovať päť rokov alebo dlhšie, sú tie, pri ktorých má investovanie zmysel.
Investovanie sa od obchodovania líši časovým horizontom a zámerom. Investori držia aktíva roky či desaťročia, aby postupne budovali majetok, kým obchodníci nakupujú a predávajú často, niekedy aj v rámci jedného dňa, aby profitovali z krátkodobých pohybov cien.
Dlhodobé investovanie a aktívne obchodovanie vyžadujú iné znalosti, iné nástroje a iný čas. Investor, ktorý nakupuje a drží, kúpi diverzifikovaný indexový fond a každý mesiac doňho prispieva, nepotrebuje sledovať trh viac než raz za štvrťrok pri kontrole portfólia. Obchodník, ktorý denne nakupuje a predáva jednotlivé pozície, potrebuje údaje v reálnom čase, zručnosti technickej analýzy a schopnosť zvládať rizikovú páku. Obe činnosti zdieľajú ten istý finančný systém, ale takmer vo všetkých praktických ohľadoch sa rozchádzajú, a rozdiel medzi investovaním a obchodovaním určuje, aké zručnosti, náklady a tolerancia voči riziku platia pre každú z nich.
Prečo by ľudia mali začať investovať?
Ľudia by mali začať investovať, pretože samotné sporiace účty časom nedržia krok s infláciou. Peniaze uložené pri nízkom úroku strácajú každý rok kúpnu silu, kým investovaný kapitál sa môže zhodnocovať a skladať v priebehu desaťročí. Široké akciové indexy, ako S&P 500 a MSCI World Index, historicky priniesli priemerný ročný výnos približne 7 – 10 % v obdobiach dlhých niekoľko desaťročí, čo sporiace účty len zriedka dosiahli.
Ak inflácia dosahuje 2 – 3 % ročne a vaše úspory prinášajú 1 %, každý rok čakania strácate v reálnom vyjadrení. Úspory na Slovensku strácajú hodnotu rýchlejšie než v tomto príklade, pretože spotrebiteľské ceny tam za posledné tri roky rástli v priemere o približne 6,1 % ročne. Za 20 alebo 30 rokov sa tento rozdiel stáva obrovským. Chrániť peniaze pred stratou nestačí na budovanie dlhodobého majetku. Dlhodobý majetok potrebuje peniaze v práci, ktoré rastú rýchlejšie než životné náklady.
Ročný údaj 7 – 10 % o historických akciových výnosoch sa vzťahuje na široké, diverzifikované trhové indexy meraných v obdobiach 20 rokov a dlhších. Nie je zárukou a jednotlivé roky môžu priniesť záporný výsledok. Dlhodobý vzorec je však dôvodom, prečo sa investovanie, a nie samotné sporenie, odporúča ako štandardný spôsob budovania majetku v čase. Čím skôr začnete, tým viac rokov má zložený úrok na prácu a tým menej musíte celkovo vložiť, aby ste dosiahli rovnaký výsledok.

Filippo Ucchino
Spoluzakladateľ a generálny riaditeľ spoločnosti InvestinGoal – introducing broker (IB)
Aký je váš hlavný dôvod, prečo chcete investovať?
Vyberte jednu možnosť a pozrite sa, ako sa vaša odpoveď porovnáva s ostatnými čitateľmi.
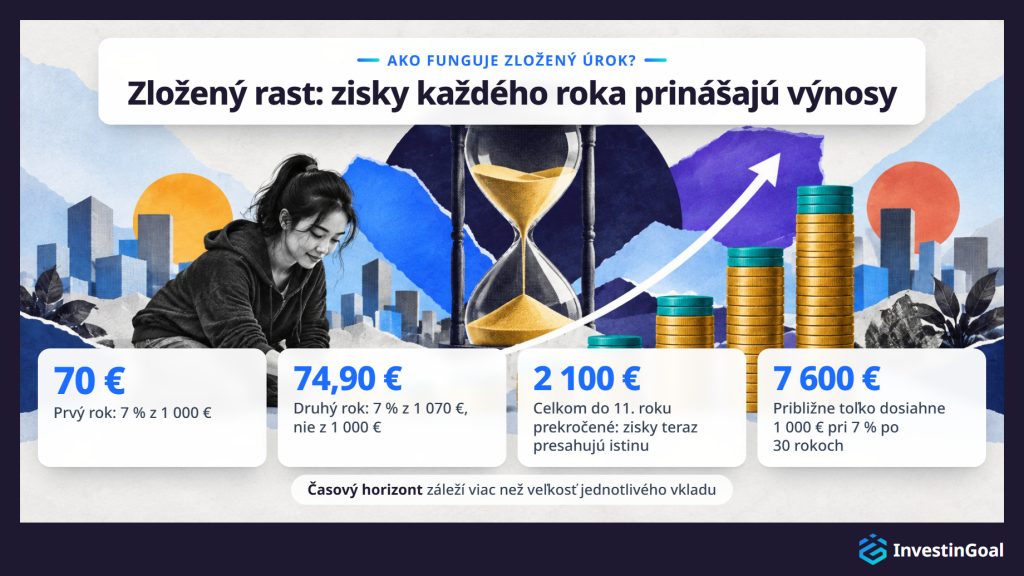
Zložený úrok funguje tak, že sa výnosy reinvestujú, takže každé ďalšie obdobie prináša zisky nielen z pôvodnej sumy, ale aj zo všetkého doterajšieho rastu. Pri akciovom investovaní sa tento mechanizmus presnejšie nazýva zložený rast alebo skladanie výnosov, keďže miera rastu sa z roka na rok mení a nie je pevná ako pri sporiacom účte, ale princíp je rovnaký. Investícia 1 000 € s ročným rastom 7 % nepridá každý rok jednoducho 70 €. Po 30 rokoch dosiahne približne 7 600 €, pretože zisky každého roka sa pripočítavajú k základu a v nasledujúcom období prinášajú vlastné výnosy.
Rozpis po rokoch ukazuje, ako zložený úrok funguje. V prvom roku prinesie 7 % z 1 000 € sumu 70 €. V druhom roku sa 7 % počíta z 1 070 €, nie z 1 000 €, a prinesie 74,90 €. Rozdiel sa spočiatku zdá malý, no zrýchlenie je exponenciálne. V 11. roku sú dovtedy pripísané zisky spolu vyššie než pôvodná istina a celková suma prekročila 2 100 €. V 30. roku je celková suma viac než sedemnásobkom toho, s čím ste začali, hoci ste po úvodnom vklade nepridali nič.
Časový horizont záleží viac než veľkosť jednotlivého vkladu. Začať o päť rokov skôr s nízkou sumou prinesie vyšší konečný výsledok než začať neskôr s vyššou sumou, pretože skoré peniaze majú pred sebou viac cyklov skladania. Je to najkonkrétnejší dôvod začať investovať hneď, ako sú splnené tri predpoklady, a preto je čas najsilnejšou premennou, ktorú môže začiatočník ovplyvniť.
Aké sú hlavné riziká investovania pre začiatočníkov?
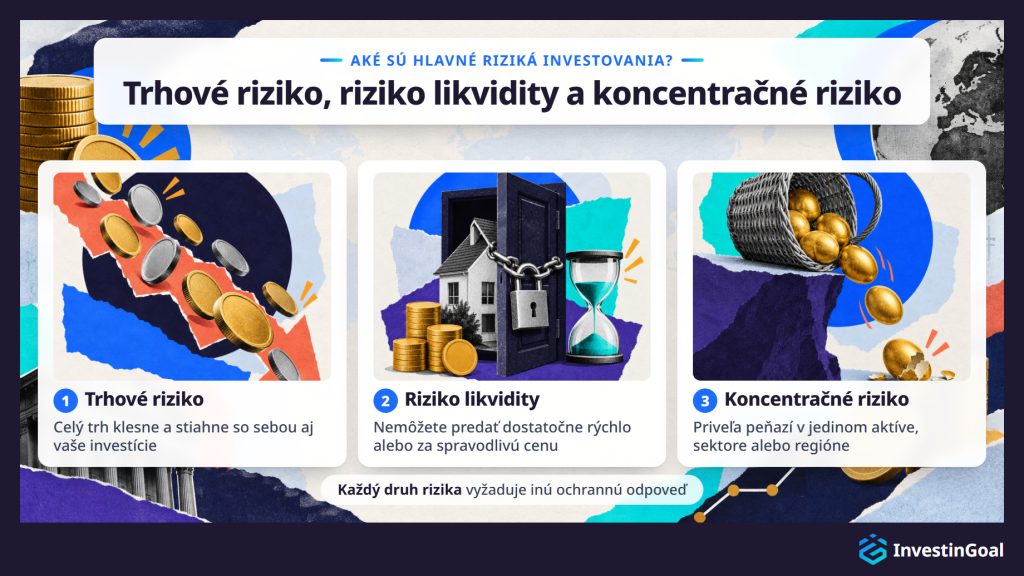
Začiatočníci čelia viacerým odlišným druhom investičných rizík, z ktorých najdôležitejšie sú trhové riziko, riziko likvidity a koncentračné riziko. Každý druh vyžaduje inú ochrannú odpoveď, preto musí začiatočník poznať všetky tri skôr, než kapitál rozdelí.
Trhové riziko je možnosť, že celý trh stratí na hodnote a stiahne so sebou aj vaše investície, bez ohľadu na ich individuálnu kvalitu. Je to najviditeľnejšia podoba volatility a práve s ňou sa začiatočníci stretnú ako s prvou. Investor trhové riziko nemôže odstrániť, môže ho len zvládať diverzifikáciou a časom.
Riziko likvidity je možnosť, že aktívum nemôžete predať dostatočne rýchlo alebo za spravodlivú cenu, keď to potrebujete. Likvidita je vysoká pri väčšine verejne obchodovaných akcií a ETF a môže byť nízka pri iných aktívach, ako sú niektoré dlhopisy, investície do nehnuteľností alebo špecializované fondy.
Koncentračné riziko je možnosť, že priveľká časť vašich peňazí je v jedinom aktíve, sektore alebo regióne. Ak táto jedna pozícia klesne, dopad na celé portfólio je neprimeraný. Priamou protiváhou je diverzifikácia.
Trhové riziko, riziko likvidity a koncentračné riziko rozhodujú o tom, či prvá skúsenosť začiatočníka s investovaním skončí zbytočnou stratou kapitálu, alebo udržateľnou dlhodobou pozíciou. Smerodajná odchýlka a Value at Risk idú ešte o krok ďalej do rizík investovania, pretože merajú, koľko volatility portfólio nesie.
Áno, pri investovaní možno prísť o peniaze, vrátane celej vloženej sumy. Pri investíciách vystavených trhu neexistuje záruka kladných výnosov a hodnota investovaného kapitálu aj nahromadených ziskov môže klesnúť, najmä pri krátkych dobách držby alebo pri sústredení aktív do jedinej pozície.
Strata kapitálu je bežnou súčasťou investovania na trhu. Počas globálnej finančnej krízy v roku 2008 index S&P 500 klesol od vrcholu po dno o približne 57 % a európske indexy, napríklad EURO STOXX 50, klesli v porovnateľnom rozsahu. Pri páde v roku 2020 v súvislosti s COVID-19 globálne trhy za pár týždňov klesli o viac než 30 %, než sa zotavili. Jednotlivé akcie môžu kedykoľvek stratiť väčšinu hodnoty alebo celú.
Trhy sa obe krát zotavili. Indexu S&P 500 trvalo približne štyri roky, kým sa z minima z roku 2009 vrátil na vrchol z roku 2007, a približne päť mesiacov z minima z marca 2020. Dôvodom, prečo investovanie dáva v čase zmysel, je, že diverzifikované portfóliá držané dlhodobo sa historicky z poklesov zotavili a rástli ďalej, no tento štatistický vzorec nechráni žiadneho jednotlivého investora, ktorý musí predať počas poklesu.
Investované peniaze nemajú garanciu vkladov. Keď je vaša istina v ohrození, suma, s ktorou ste začali, sa môže zmenšiť. Je to zásadný rozdiel oproti sporiacemu účtu a je to dôvod zabezpečiť si predpoklady, diverzifikáciu a časový horizont ešte pred začiatkom.
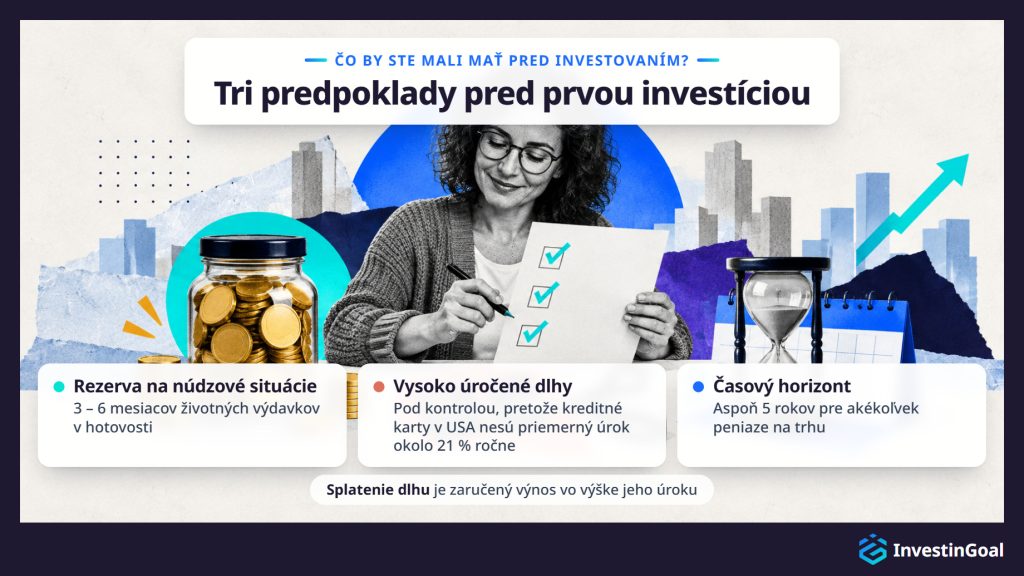
Skôr než začnete investovať, mali by ste mať zabezpečené tri predpoklady: hotovostnú rezervu na núdzové situácie na 3 – 6 mesiacov životných výdavkov, splatenie alebo kontrolu vysoko úročených dlhov (ktorých cena zvyčajne prevyšuje reálne investičné výnosy) a určený časový horizont aspoň 5 rokov pre akékoľvek peniaze umiestnené v aktívach vystavených trhu.
Rezerva na núdzové situácie je hotovostný vankúš, vďaka ktorému nikdy nemusíte predávať investície so stratou, aby ste pokryli neočakávaný výdavok. Bez nej vás strata zamestnania, lekárska faktúra alebo veľká oprava prinútia k likvidácii, ktorá môže straty zafixovať. Hranica 3 – 6 mesiacov je všeobecne uznávaný ukazovateľ, pretože pokrýva priemerný čas potrebný na nájdenie nového zamestnania alebo na zotavenie z výrazného neplánovaného nákladu.
V niektorých krajinách, ako sú USA, nesú zostatky na kreditných kartách priemerný úrok okolo 21 % ročne podľa Federálneho rezervného systému. Žiadna reálna investičná stratégia nespoľahlivo prekoná takúto cenu. Splatenie takéhoto dlhu je v skutočnosti zaručeným výnosom vo výške úroku, ktorého sa zbavíte. Hypotéka a iné dlhy s nižším úrokom nemusia byť splatené ako prvé, ale platí rovnaký princíp. Dlh má prednosť vždy, keď jeho cena prevyšuje očakávaný výnos z investície.
Minimálny časový horizont päť rokov je tretím predpokladom. Peniaze, ktoré môžete potrebovať v priebehu nasledujúceho jedného až štyroch rokov, by nemali byť v aktívach vystavených trhu, pretože krátkodobé výkyvy môžu znamenať predaj so stratou. Na investičný účet patria len peniaze, ktoré môžete skutočne nechať nedotknuté päť rokov alebo dlhšie.
Aký je rozdiel medzi aktívnym a pasívnym investovaním?
Aktívne investovanie sa od pasívneho líši tým, ako investor vyberá portfólio a ako sa kumulujú náklady. Aktívne investovanie znamená vyberať jednotlivé cenné papiere alebo načasovať trh v snahe dosiahnuť výnosy nad referenčný index, kým pasívne investovanie sleduje trhový index a prijíma priemerný trhový výnos výmenou za nižšie náklady a menej práce so správou.
V praxi aktívne investovanie znamená buď vyberať jednotlivé akcie sám, alebo za to platiť správcu fondu. Cieľom je poraziť trh, ale úsilie stojí vyššie poplatky za správu, čas na analýzy a transakčné náklady, a tieto náklady sa skladajú proti vám rovnako, ako sa výnosy skladajú vo váš prospech. Vo dlhých obdobiach väčšina aktívne spravovaných fondov po odpočítaní poplatkov zaostala za svojím referenčným indexom. Správa SPIVA Scorecard, ktorú vydáva S&P Global pre americký, európsky a britský trh, dôsledne ukazuje, že v 15-ročných obdobiach približne 85 – 90 % aktívne spravovaných fondov veľkých spoločností nedokáže prekonať svoj referenčný index.
Pasívne investovanie prijíma výnos trhu zámerne. Namiesto snahy vybrať víťazov pasívny investor kúpi fond, ktorý drží rovnaké aktíva ako široký trhový index, v rovnakých pomeroch. Investor robí málo rozhodnutí, poplatky sú nízke a výnos úzko kopíruje celkovú výkonnosť trhu. Pre začiatočníka je pasívne investovanie základným východiskom, pretože si vyžaduje disciplínu, nie odbornosť, a automaticky prináša širokú diverzifikáciu. Praktickou voľbou ho robí rozdiel medzi aktívnym a pasívnym investovaním v nákladoch a dlhodobých výsledkoch.
Aké druhy investícií môžu začiatočníci zvoliť?
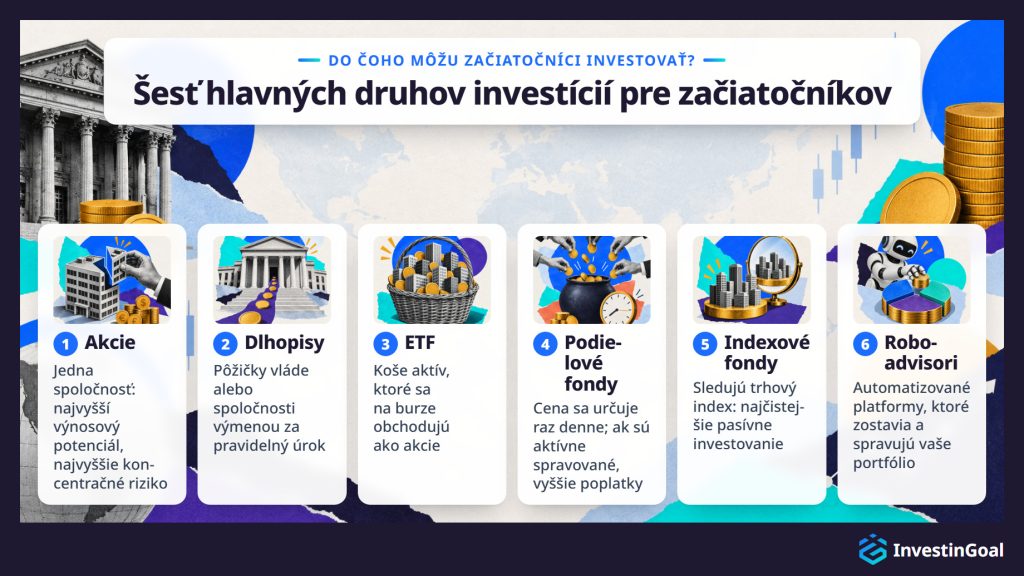
Začiatočníci majú k dispozícii šesť hlavných druhov investícií, každý s iným rizikovým profilom, vstupným bodom a nárokmi na správu: akcie, dlhopisy, ETF, podielové fondy, indexové fondy a robo-advisorov. Okrem týchto šiestich je ďalšou možnosťou kryptomena s podstatne vyšším rizikovým profilom, ktorá nie je typickým východiskom pre úplných začiatočníkov.
- Akcie predstavujú vlastníctvo v jedinej spoločnosti. Keď spoločnosť rastie na hodnote, cena akcie má tendenciu stúpať. Keď má problémy, cena klesá. Akcie ponúkajú najvyšší výnosový potenciál jednotlivej pozície, ale aj najvyššie koncentračné riziko, ak držíte len jednu alebo niekoľko pozícií.
- Dlhopisy sú pôžičky vláde alebo spoločnosti výmenou za pravidelné úrokové platby a vrátenie kapitálu v čase splatnosti. Sú spravidla menej volatilné než akcie, ale ponúkajú nižšie dlhodobé výnosy.
- ETF (fondy obchodované na burze) sú koše aktív, ktoré sa na burze obchodujú ako jednotlivé akcie. Jeden ETF môže držať stovky či tisíce akcií alebo dlhopisov a prináša okamžitú diverzifikáciu za nízku cenu.
- Podielové fondy fungujú na podobnom princípe, ale ich cena sa určuje raz denne a môžu byť aktívne spravované, čo zvyčajne znamená vyššie poplatky.
- Indexové fondy sledujú konkrétny trhový index, či už ide o ETF alebo podielové fondy, a sú najčistejším prejavom pasívneho investovania.
- Robo-advisori sú automatizované platformy, ktoré na základe vašej tolerancie voči riziku a cieľov zostavia a spravujú diverzifikované portfólio za vás. Služby, ako je Finax na Slovensku, účtujú malý poplatok za správu, no zbavia vás potreby vyberať jednotlivé fondy.
Kryptomeny stoja mimo týchto kategórií. Sú vysoko volatilné, v EÚ sú regulované až od decembra 2024 podľa pravidiel MiCA a chýbajú im historické údaje o výnosoch, ktoré podporujú dlhodobé akciové investovanie. Začiatočník by ich mal považovať za špekulatívne aktívum, nie za základný stavebný kameň investovania. Každá skupina aktív reaguje na trhové podmienky inak, nesie inú štruktúru nákladov a vyhovuje inému rizikovému profilu, preto sa oplatí poznať celé spektrum druhov investícií skôr, než sa kapitál zaviaže ktorémukoľvek z nich.
Pre úplného začiatočníka je najlepšou prvou investíciou zvyčajne diverzifikovaný lacný indexový fond alebo ETF, pretože poskytuje okamžitú expozíciu voči širokému košu aktív, nevyžaduje výber akcií a drží náklady nízko. Správna voľba pre každého závisí od troch kritérií: nákladov (vyjadrených celkovou nákladovosťou fondu, TER), šírky diverzifikácie a schopnosti investora vydržať krátkodobé poklesy cien bez predaja.
Globálny indexový fond alebo ETF sledujúci široký trhový index dáva začiatočníkovi expozíciu voči stovkám či tisícom spoločností jedným nákupom. V Európe patria medzi široko držané príklady Vanguard FTSE All-World UCITS ETF (VWCE) s TER 0,14 % a iShares Core MSCI World UCITS ETF s 0,20 %. V USA si Vanguard Total Stock Market ETF (VTI) účtuje iba 0,03 %. TER takýchto fondov sa zvyčajne pohybuje medzi 0,03 % a 0,25 % ročne, čo znamená, že náklady na ich držbu sú zanedbateľné v porovnaní s dlhodobým rastom, ku ktorému poskytujú prístup.
Tri kritériá sú priamočiare. Po prvé, fond by mal byť lacný, pretože každý zlomok percenta na poplatkoch sa skladá proti vašim výnosom po celé desaťročia. Po druhé, mal by byť široko diverzifikovaný, pretože fond držiaci celý trh je vo svojej podstate bezpečnejší než ten, ktorý je sústredený v jednom sektore alebo krajine. Po tretie, a to je najdôležitejšie, začiatočník musí byť pripravený držať pozíciu aj v obdobiach poklesu. Pri dobrej prvej investícii je najväčším rizikom to, že ju investor predá so stratou počas dočasného poklesu.
Čo vám momentálne najviac bráni začať investovať?
Vyberte jednu možnosť a pozrite sa, ako sa vaša odpoveď porovnáva s ostatnými čitateľmi.
Aké sú náklady pri investovaní?
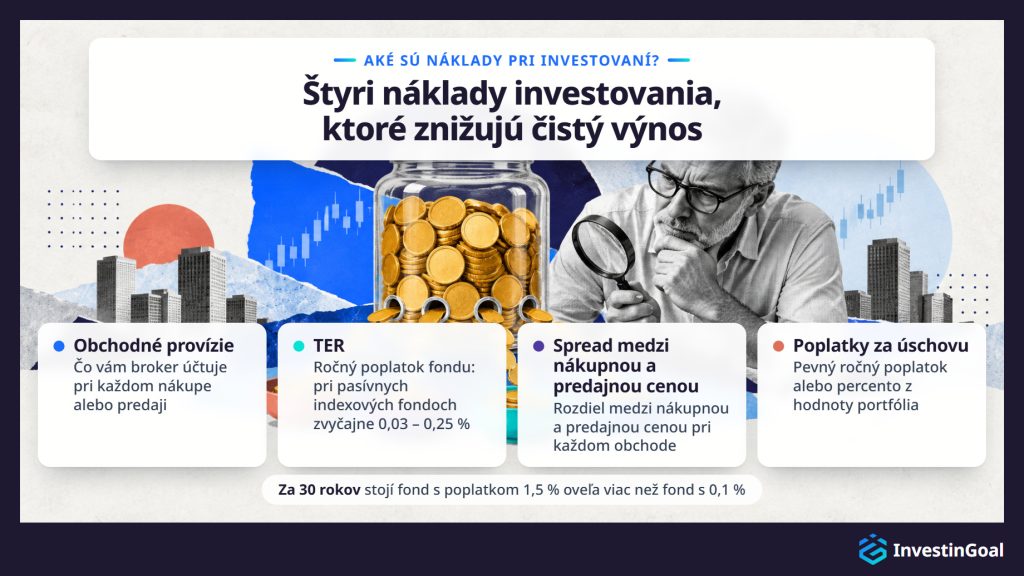
Investovanie zahŕňa niekoľko vrstiev nákladov, ktoré priamo znižujú čistý výnos: obchodné provízie brokera, poplatky za správu fondu vyjadrené celkovou nákladovosťou fondu (TER), spread medzi nákupnou a predajnou cenou pri každej transakcii a ročné poplatky platformy za úschovu. Väčšina začiatočníkov podceňuje všetky štyri.
- Obchodné provízie sú to, čo vám broker účtuje pri každom nákupe alebo predaji aktíva. Mnohé platformy ich pri bežných obchodoch znížili alebo zrušili, ale stále existujú na niektorých platformách a pri určitých druhoch aktív.
- TER je ročný percentuálny poplatok, ktorý fond účtuje za správu svojich aktív. Pri pasívnom indexovom fonde je to zvyčajne 0,03 – 0,25 %. Pri aktívne spravovanom fonde to môže byť 0,5 – 1,5 % alebo viac. Rozdiel sa v jednom roku môže zdať malý, ale v priebehu desaťročí sa výrazne skladá.
- Spread medzi nákupnou a predajnou cenou je malý rozdiel medzi cenou, za ktorú môžete aktívum kúpiť, a cenou, za ktorú ho môžete predať. Je to transakčný náklad, ktorý existuje pri každom obchode, a je väčší pri menej likvidných aktívach.
- Poplatky za úschovu si niektoré platformy účtujú za držanie vašich aktív. Môžu mať podobu pevného ročného poplatku alebo percenta z hodnoty portfólia.
Náklady sa skladajú proti vám s rovnakou matematickou silou, s akou sa výnosy skladajú vo váš prospech. Fond s poplatkom 1,5 % ročne za 30 rokov spotrebuje oveľa väčší podiel vášho celkového majetku než fond s poplatkom 0,1 %. Rozdiel v konečnej hodnote portfólia medzi drahým a lacným fondom môže dosiahnuť desaťtisíce eur, aj keď oba dosiahnu rovnaký hrubý výnos. Aj rozdiel 1 % v ročných nákladoch sa za 20 – 30 rokov nasčíta, a preto sa oplatí skontrolovať náklady na investovanie skôr, než si vyberiete akýkoľvek produkt.
Ako začať investovať ako začiatočník?
Ak chcete začať investovať ako začiatočník, prvým krokom je stanoviť si jasný finančný cieľ a overiť, že sú splnené tri predpoklady: rezerva na núdzové situácie, zvládnuteľná výška dlhov a časový horizont aspoň 5 rokov. Odtiaľ proces pokračuje výberom regulovanej platformy, otvorením účtu, výberom prvej investície zodpovedajúcej vašej tolerancii voči riziku a nastavením plánu pravidelných vkladov.
- Stanovte si cieľ. Investujete na dôchodok o 25 rokov, na akontáciu k bytu o 7 rokov, alebo na všeobecné dlhodobé budovanie majetku? Cieľ určuje časový horizont a ten určuje primeranú úroveň rizika.
- Overte si predpoklady. Potrebujete 3 – 6 mesiacov výdavkov v hotovosti, žiadne nekontrolované vysoko úročené dlhy a istotu, že peniaze, ktoré chcete investovať, nebudete potrebovať aspoň päť rokov.
- Vyberte regulovanú platformu. Zvoľte brokera alebo investičnú platformu s povolením uznaného finančného regulátora vo vašej krajine alebo v inej krajine EÚ. Platforma by mala ponúkať investičné produkty, ktoré potrebujete (minimálne lacné indexové fondy alebo ETF), účtovať transparentné poplatky a mať funkčné a použiteľné rozhranie.
- Otvorte si účet. Zvyčajne ide o online proces, ktorý trvá 10 – 30 minút a vyžaduje overenie totožnosti. Budete potrebovať doklad totožnosti vydaný štátom a doklad o adrese.
- Uskutočnite prvú investíciu. Pre väčšinu začiatočníkov to znamená kúpiť diverzifikovaný lacný indexový fond alebo ETF. Začnite sumou, s ktorou sa cítite dobre, aj keď je malá.
- Nastavte pravidelné vklady. Zautomatizujte mesačný prevod na investičný účet a opakovaný nákup vami zvoleného fondu. Tým odpadne pokušenie načasovať trh a pozícia sa v čase budovuje rovnomerne.
Proces je jednoduchší, než väčšina začiatočníkov očakáva. Najťažšou časťou je disciplína udržať pravidelné vklady a odolať nutkaniu reagovať na krátkodobé pohyby trhu. Konkrétne kroky sa v jednotlivých krajinách líšia, pretože regulačné požiadavky, dostupné platformy a zdanenie sa medzi jurisdikciami odlišujú. Tieto rozdiely ovplyvňujú každú fázu toho, ako začať investovať, od výberu platformy až po daň zo ziskov.
Mnohé regulované platformy umožňujú začať už od 1 € cez programy zlomkových akcií a pravidelný vklad 50 € mesačne stačí na vybudovanie diverzifikovanej pozície v indexových fondoch alebo ETF. V praxi platformy kapitálovú bariéru takmer úplne odstránili. Trade Republic začína od 1 € a ponúka automatizované sporiace plány, kým Interactive Brokers nemá žiadny minimálny vklad. Výška minimálnej investície zďaleka nezáleží tak ako disciplína začať a pokračovať. Minimá sa líšia podľa platformy, ale bariéra je nižšia, než si väčšina začiatočníkov myslí.
Mylná predstava, že investovanie vyžaduje tisíce eur na úvod, je jedným z najčastejších dôvodov, prečo ľudia otáľajú. V praxi sa cena jedného podielu globálneho indexového ETF často pohybuje medzi 5 € a 100 € a zlomkové akcie odstraňujú aj túto prekážku. Pravidelné vklady v čase majú väčší význam než výška prvého vkladu. Človek, ktorý 30 rokov vkladá 50 € mesačne, nasporí pri 7 % ročnom výnose výrazne viac než ten, kto päť rokov počká a potom investuje 5 000 € jednorazovo.
Zložený úrok odmeňuje čas na trhu viac než výšku jedinej transakcie. Aj platforma ovplyvňuje, koľko peňazí potrebujete na začiatok investovania, pretože minimálne vklady a poplatky sa medzi platformami líšia.
Najčastejšie chyby začiatočníkov pri investovaní sú: snaha načasovať trh, predaj počas krátkodobých poklesov cien v panike, investovanie bez rezervy na núdzové situácie, sústredenie celého kapitálu do jediného aktíva alebo sektora (koncentračné riziko) a ignorovanie poplatkov pri výbere platformy alebo fondu.
Načasovanie trhu je viera, že dokážete predpovedať, kedy ceny stúpnu alebo klesnú, a podľa toho nakupovať či predávať. Načasovanie trhu zlyháva aj u profesionálnych správcov fondov, ako ukazujú desaťročia výskumu. U začiatočníka sa pokus zvyčajne končí nákupom po tom, čo ceny už vzrástli, a predajom po tom, čo už klesli, čo je opak toho, čo prináša výnosy.
Panický predaj je behaviorálny bratranec načasovania trhu. Keď trhy klesnú o 10 – 20 %, inštinkt predať a ochrániť zvyšok je silný, ale konanie podľa neho zafixuje straty, ktoré by inak boli dočasné. Náprava je štrukturálna aj emocionálna. S primeranou rezervou na núdzové situácie a dlhým časovým horizontom investované peniaze teraz nepotrebujete a pokles je krátkodobou udalosťou v rámci dlhodobej trajektórie.
Investovanie bez rezervy na núdzové situácie mení každý neočakávaný výdavok na núdzový predaj. Vynechanie rezervy je jedinou štrukturálnou chybou, ktorá najpravdepodobnejšie zmení dočasný pokles trhu na trvalú stratu.
Koncentračné riziko a ignorovanie poplatkov sú tichšie chyby, ale z dlhodobého hľadiska rovnako škodlivé. Držba jedinej akcie vás vystavuje zlyhaniu konkrétnej spoločnosti. Výber fondu s TER 1,5 % namiesto fondu s 0,1 % stojí za 30 rokov desaťtisíce eur, aj keď oba poskytujú rovnakú expozíciu voči trhu. Disciplína nákupu a držby, široká diverzifikácia a vedomie nákladov sú tri návyky, ktoré predchádzajú väčšine chýb začiatočníkov.
Diverzifikácia znižuje škodu, ktorú môže slabá výkonnosť jedinej investície spôsobiť celému portfóliu. Keď kapitál rozložíte medzi rôzne aktíva, sektory alebo regióny, stabilita či zisky v jednej oblasti čiastočne vyvážia straty v inej. Pre začiatočníka je diverzifikácia najdostupnejšou formou riadenia rizika, pretože ju indexové fondy a ETF zabezpečia automaticky bez výberu jednotlivých akcií.
Diverzifikácia stojí na korelácii. Korelácia meria, nakoľko úzko sa dve aktíva pohybujú rovnakým smerom v rovnakom čase, a nie všetky aktíva sa pohybujú spolu. Keď technologické akcie klesajú, zdravotníctvo alebo spotrebný tovar každodennej potreby môžu držať stabilne alebo rásť. Keď trh jednej krajiny zaostáva, trh inej môže prekonávať očakávania. Držbou širokého koša aktív znižujete riziko jednotlivej akcie a vyhladzujete celkový priebeh výnosu vášho portfólia.
Pre začiatočníka je praktický záver priamočiary. Jeden globálny indexový fond drží tisíce spoločností v desiatkach krajín. Jeho kúpou dosiahnete úroveň diverzifikácie, ktorú by nebolo možné zopakovať nákupom jednotlivých akcií, a to za minimálnu cenu. Indexový fond tak dáva začiatočníkovi ochranu pred stratami, ktorej vybudovanie by si inak vyžadovalo značnú odbornosť a kapitál.
Čo by mal obsahovať investičný plán?
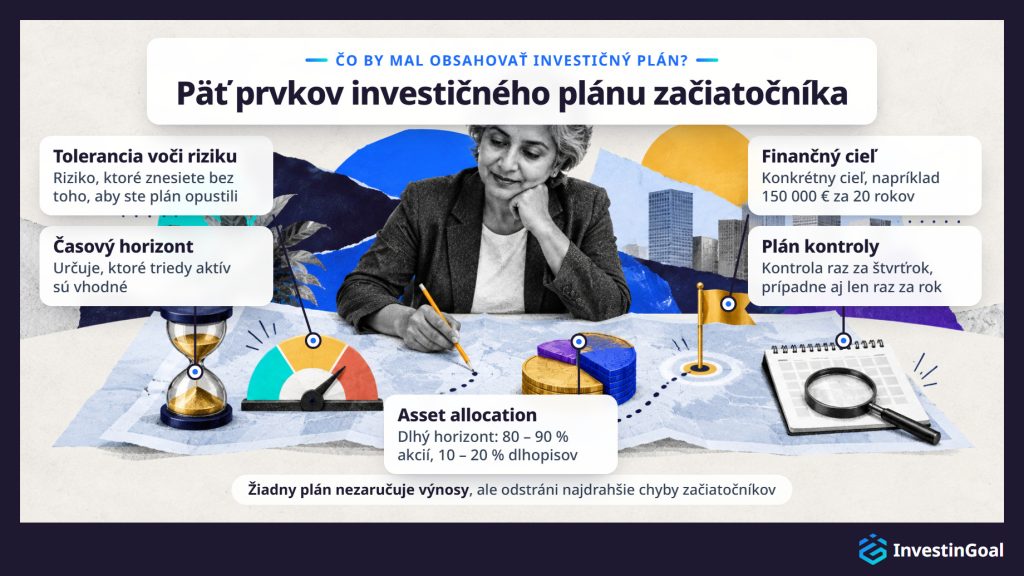
Kompletný investičný plán pre začiatočníka by mal obsahovať päť prvkov: jasne formulovaný finančný cieľ, určený časový horizont, úprimné posúdenie tolerancie voči riziku, úvodnú asset allocation, ktorá zohľadňuje všetky tri, a plán kontroly na sledovanie pokroku bez prehnanej reakcie na krátkodobé zmeny cien.
- Finančný cieľ je kotva. „Zhodnotiť moje peniaze“ nie je cieľ. „Nasporiť 150 000 € za 20 rokov na dôchodok“ cieľ je. Konkrétny cieľ vám umožní vypočítať potrebný mesačný vklad, vybrať primeranú úroveň rizika a merať, či ste na dobrej ceste.
- Časový horizont určuje, ktoré triedy aktív sú vhodné. Cieľ dôchodku za 25 rokov znesie výraznú expozíciu voči akciám, pretože je čas na zotavenie z poklesov. Cieľ za 5 rokov vyžaduje konzervatívnejšie rozloženie, pretože okno na zotavenie je úzke.
- Tolerancia voči riziku je prvok, ktorý v praxi prepája časový horizont a asset allocation. Nejde len o to, koľko rizika si môžete dovoliť (čo závisí od vašej finančnej situácie), ale o to, koľko rizika dokážete psychicky znášať bez toho, aby ste plán opustili. Úprimné posúdenie tolerancie voči riziku predchádza najčastejšiemu zlyhaniu: vybudovať portfólio, ktoré je teoreticky optimálne, ale z hľadiska správania neudržateľné.
- Asset allocation premieňa cieľ, časový horizont a toleranciu voči riziku na konkrétnu zmes investícií. Bežným východiskom pre začiatočníka s dlhým časovým horizontom je 80 – 90 % akcií (cez indexové fondy) a 10 – 20 % dlhopisov, upravované s blížiacim sa termínom cieľa.
- Plán kontroly určuje, ako často portfólio prehodnocujete, aby ste predišli zanedbaniu aj prehnanej reakcii. Pre dlhodobý plán stačí skontrolovať portfólio raz za štvrťrok, prípadne aj len raz za rok. Denné sledovanie podporuje emočné rozhodovanie a je jednou z najspoľahlivejších ciest k panickému predaju.
Plán postavený na týchto piatich prvkoch nezaručuje výnosy. Odstráni však tri najdrahšie chyby začiatočníkov, ktoré spôsobuje chýbajúci investičný plán: investovanie bez cieľa, výber aktív, ktoré nezodpovedajú časovému horizontu, a opustenie stratégie počas poklesu, pretože emočná cena držby sa stala neúnosnou.
Začiatočníkom najlepšie poslúžia dve doplňujúce sa stratégie: pasívne indexové investovanie cez lacné fondy, ktoré odstraňuje potrebu aktívneho výberu akcií, a plán pravidelných vkladov, často nazývaný priemerovanie nákladov (euro-cost averaging), ktorý odstraňuje potrebu načasovať trh. Obe stratégie vyhovujú začiatočníkom, pretože ani jedna nevyžaduje znalosť trhu.
Pasívne indexové investovanie znamená kúpiť fond, ktorý sleduje široký trhový index, a držať ho. Nesnažíte sa vybrať najlepšie akcie ani predpovedať, ktoré sektory prekonajú ostatné. Prijímate priemerný výnos trhu, ktorý bol v dlhých obdobiach historicky 7 – 10 % ročne. Jednoduchosť je zámerná, pretože menej rozhodnutí znamená menej príležitostí na drahé chyby.
Priemerovanie nákladov (euro-cost averaging) znamená investovať pevnú sumu v pravidelných odstupoch, bez ohľadu na to, či trh rastie alebo klesá. Keď sú ceny vysoké, váš pevný vklad kúpi menej podielov. Keď sú nízke, kúpi ich viac. Postupom času sa tým vyhladzuje priemerná nákupná cena a odpadá riziko investovať veľkú sumu v najhoršej možnej chvíli. Stratégia funguje, pretože vyhnúť sa načasovaniu trhu je pre väčšinu ľudí jediným reálnym prístupom.
Pasívne indexové investovanie a priemerovanie nákladov spolu nevyžadujú nič viac než vybrať fond, nastaviť automatický vklad a nechať pozíciu rásť. Keď začiatočník prežije celý trhový cyklus a lepšie pozná svoju toleranciu voči riziku a svoje ciele, začnú byť zaujímavé rozmanitejšie investičné stratégie.
Pri investíciách vystavených trhu je minimálna doba držby 5 rokov štandardnou hranicou, pod ktorou riziko predaja so stratou podstatne rastie. Široké indexy, ako S&P 500 a MSCI World Index, historicky priniesli kladné výnosy vo veľkej väčšine 5-ročných období, kým kratšie okná vystavujú investorov oveľa širšiemu rozpätiu výsledkov. Po prekročení 5 rokov platí, že čím dlhšia doba držby, tým viac času má zložený úrok na prácu a tým viac sa krátkodobá volatilita stáva štatisticky nepodstatnou.
V ktoromkoľvek jednotlivom roku prinášali široké akciové trhy historicky záporný výnos približne raz za štyri roky (podľa údajov o hlavných akciových indexoch za takmer storočie). V ktoromkoľvek 5-ročnom období frekvencia záporných výsledkov výrazne klesá. V 10-ročných a 20-ročných obdobiach sa záporné výsledky pri diverzifikovaných portfóliách stávajú zriedkavými. Tento historický vzorec nie je zárukou a je základom štandardnej rady investovať len peniaze, ktoré nebudete potrebovať aspoň päť rokov.
Okrem vyhnutia sa stratám dáva čas zloženému úroku cykly, ktoré potrebuje na zmysluplný rast. Doba držby 30 rokov prinesie omnoho viac než trojnásobok výnosu desaťročnej, pretože každý ďalší rok sa skladá na väčšom základe. Každý cieľ má svoj vlastný investičný horizont a dôchodkové sporenie merané v desaťročiach potrebuje inú alokáciu než strednodobý cieľ merateľný na 5 – 10 rokov.
Aký účet potrebujem na začatie investovania?
Na začatie investovania potrebujete brokerský účet otvorený u regulovaného brokera alebo na regulovanej investičnej platforme. Brokerský účet drží finančné aktíva, ako sú akcie, ETF a fondy, vo vašom mene a broker cez neho vykonáva vaše obchody na trhu. Daňovo zvýhodnené účty, ako je na Slovensku dlhodobé investičné sporenie (DIS), môžu ponúkať ďalšie výhody, ktoré stoja za zváženie.
Štandardný brokerský účet je východiskovou voľbou. Poskytuje prístup k celému spektru dostupných investičných produktov a prípadné zisky podliehajú pravidlám dane z kapitálových ziskov vo vašej krajine. Otvorenie takého účtu si zvyčajne vyžaduje overenie totožnosti, doklad o adrese a niekoľko minút vypĺňania online formulára.
Daňovo zvýhodnené účty chránia pred daňou časť alebo všetky vaše investičné zisky v krajinách, ktoré ich ponúkajú. Konkrétne pravidlá závisia úplne od krajiny vášho pobytu. Na Slovensku je účtom tohto druhu DIS (dlhodobé investičné sporenie) a iné krajiny majú vlastné, napríklad ISA v Spojenom kráľovstve. Takéto účty majú často ročné limity vkladov a osobitné pravidlá výberu.
Pre začiatočníka je praktickou radou začať s tým typom účtu, ktorý je najjednoduchšie otvoriť a ktorý je dostupný na vami zvolenej platforme. Ak máte na DIS nárok, zvyčajne sa ho oplatí využiť. Účet tiež určuje, aké produkty môžete držať, a niektoré typy investičných účtov sú dostupné len u určitých poskytovateľov.
Správnu investičnú platformu alebo brokera vyberiete podľa piatich kritérií: regulačný status a rámec ochrany investorov, rozsah dostupných investičných produktov, úplná štruktúra poplatkov vrátane skrytých nákladov, požiadavky na minimálny vklad a použiteľnosť platformy. Prvé kritérium je nespochybniteľné. Začiatočník by mal zvažovať iba platformy s povolením Národnej banky Slovenska (NBS) na Slovensku alebo orgánu inej krajiny EÚ, napríklad BaFin v Nemecku či CySEC na Cypre. Podľa európskeho pasu umožňuje povolenie v jednej krajine EÚ firme obsluhovať klientov v celej EÚ.
Regulačný status potvrdzuje, že platforma pôsobí pod zákonným dohľadom, oddeľuje prostriedky klientov od majetku spoločnosti a je súčasťou systému odškodnenia investorov, ktorý poskytuje stanovenú úroveň ochrany, ak broker zlyhá. Bez toho nezáleží na žiadnej inej vlastnosti. Na Slovensku je systémom odškodnenia investorov Garančný fond investícií a klienti brokera s povolením v inej krajine EÚ sú kryti systémom tejto krajiny.
Rozsah produktov určuje, či platforma ponúka to, čo potrebujete. Začiatočník potrebuje prístup minimálne k lacným globálnym indexovým fondom alebo ETF. Niektoré platformy ponúkajú širšiu škálu s dlhopismi, podielovými fondmi, medzinárodnými ETF a opciami na desiatkach trhov. Patrí k nim aj Interactive Brokers a taký rozsah sa môže stať dôležitým, keď vaše znalosti porastú.
Štruktúra poplatkov zahŕňa každý poplatok, od obchodných provízií a poplatkov za úschovu po prepočet mien, poplatky za neaktivitu a výber, a začiatočník porovnáva všetky. Niektoré platformy inzerujú obchodovanie bez provízií, ale účtujú vyššie spready alebo poplatky za úschovu, ktoré úsporu zrušia.
Minimálny vklad sa výrazne líši. Trade Republic umožňuje investorom na Slovensku začať od 1 € a Interactive Brokers nemá žiadne minimum, kým iné platformy môžu vyžadovať niekoľko stoviek či dokonca niekoľko tisíc eur. Platforma vhodná pre začiatočníkov by vám mala dovoliť začať v malom a rásť spolu s vašou istotou a kapitálom.
Použiteľnosť platformy ovplyvňuje, či svoj plán skutočne dodržíte. Platforma, ktorá je zmätočná, pomalá alebo zle navrhnutá, zvyšuje trenie pri pravidelnom investovaní a robí pravdepodobnejším, že sa odpojíte.
Päť kritérií je pre každého poskytovateľa rovnakých, a preto najlepšie fungujú pri porovnaní vedľa seba. Takto ich pri každom poskytovateľovi uplatňuje porovnanie najlepších online brokerov.








